Réduction générale des cotisations patronales : calcul, coefficient et paramètres jusqu’à 3 Smic
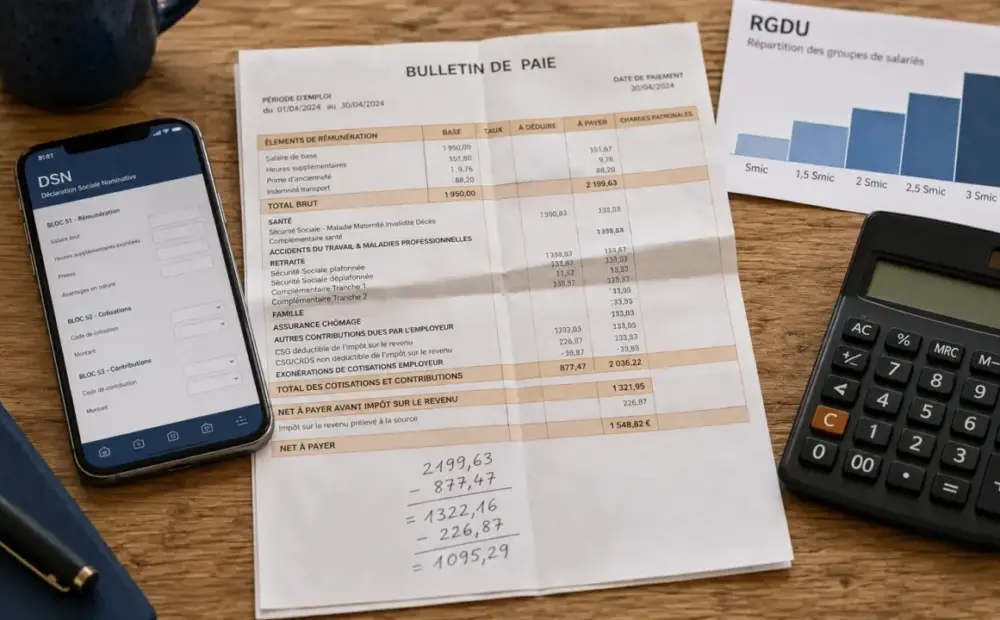
La réduction générale des cotisations patronales, appelée RGDU depuis le 1er janvier 2026, allège les charges sur les bas et moyens salaires. Elle est maximale au niveau du Smic, puis décroît jusqu’à 3 Smic. Pour l’appliquer sans erreur, il faut vérifier l’éligibilité, la rémunération retenue, le coefficient et la déclaration en DSN.
Comprendre le principe de la RGDU avant de calculer
La réduction générale dégressive unique s’applique aux rémunérations qui entrent dans son champ, dans la limite d’un plafond exprimé en Smic. Le mécanisme est simple : plus la rémunération brute annuelle s’éloigne du Smic, plus le coefficient baisse, jusqu’à s’annuler à 3 Smic.
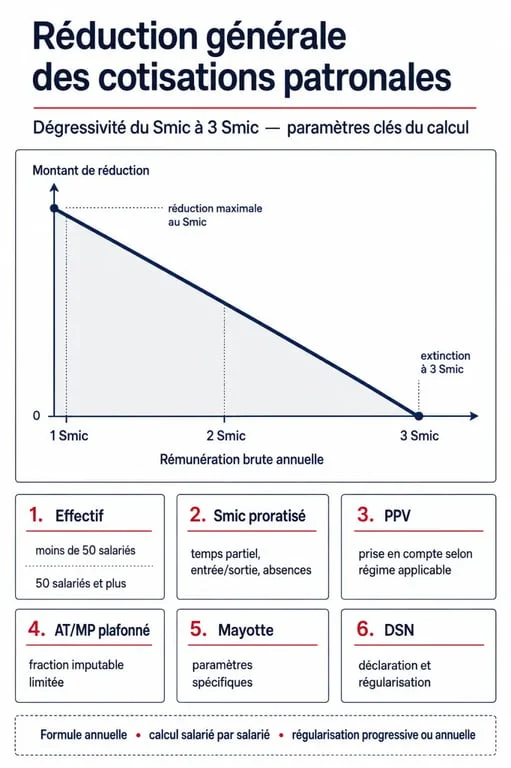
Le Smic mensuel de référence mentionné pour le calcul est de 1 823,03 €, soit 21 876,40 € sur l’année. Le seuil de 3 Smic correspond donc à 5 469,09 € par mois et 65 629,2 € par an. Au-delà, la réduction ne s’applique plus.
Il faut distinguer deux niveaux de lecture : le droit à réduction, qui dépend de l’employeur, du salarié et de la rémunération, puis le montant, qui dépend du coefficient. C’est souvent là que les erreurs apparaissent. Un salarié peut entrer dans le dispositif, mais une prime, la PPV ou un temps partiel mal intégré peut modifier le seuil ou le coefficient. La paie doit donc se contrôler comme un ensemble cohérent, pas ligne par ligne de façon isolée.
Employeurs, salariés et rémunérations à intégrer
Les conditions d’éligibilité à vérifier
La RGDU concerne les employeurs relevant du régime général, sous réserve des règles liées notamment à l’assurance chômage. Les salariés doivent être titulaires d’un contrat de travail ouvrant droit au dispositif. Certains régimes spécifiques demandent une vérification au cas par cas, surtout si l’entreprise applique déjà une exonération ciblée. Pour aller plus loin, voir « Cotisations sociales salariales et patronales ».
Le niveau de rémunération reste central : la réduction est maximale au Smic, puis diminue progressivement. En pratique, un gestionnaire de paie doit contrôler le salaire de base, les primes, les absences, les heures supplémentaires ou complémentaires et les éléments variables de fin d’année.
Les éléments de rémunération pris en compte
L’assiette comprend la rémunération brute annuelle soumise à cotisations : salaires, primes, indemnités, heures supplémentaires, heures complémentaires, sommes issues d’un compte épargne-temps et autres éléments assimilés. Depuis 2025, la prime de partage de la valeur, ou PPV, est aussi prise en compte, ce qui peut modifier le coefficient et faire sortir une rémunération du champ favorable.
Pour un salarié à temps partiel, le Smic de référence doit être ajusté selon la durée de travail. La même vigilance s’impose en cas d’entrée ou de sortie en cours d’année, d’absence non rémunérée ou de changement de durée contractuelle.
Les cotisations concernées et les paramètres qui font varier le montant
La réduction s’impute sur plusieurs cotisations patronales : cotisations de sécurité sociale, allocations familiales, contribution solidarité autonomie, FNAL, cotisations d’assurance chômage et part patronale de retraite complémentaire versée aux IRC. La cotisation AT/MP n’est prise en compte que dans une limite spécifique de 0,49 %. Nous y revenons en détail : « Charges patronales ».
Le taux du FNAL influence la formule. Les entreprises de moins de 50 salariés ne sont pas dans la même situation que celles de 50 salariés et plus. La réduction doit donc toujours être paramétrée selon l’effectif applicable, et non selon une formule reprise d’un ancien dossier de paie.
| Paramètre | Point de vigilance |
|---|---|
| Effectif | Formule différente pour moins de 50 salariés et 50 salariés et plus |
| Smic de référence | À proratiser en cas de temps partiel ou de période incomplète |
| PPV | Intégrée dans la rémunération depuis 2025 |
| AT/MP | Plafond spécifique de 0,49 % |
| Mayotte | Règles particulières à contrôler séparément |
Calcul de la réduction générale : méthode pratique
La formule à retenir
Le calcul suit une logique en deux temps : déterminer le coefficient de réduction, puis multiplier ce coefficient par la rémunération annuelle brute. Le coefficient est plafonné et généralement arrondi à quatre décimales. Une hausse de rémunération réduit mécaniquement le coefficient.
Les paramètres disponibles distinguent notamment des coefficients maximaux comme 0,3781 ou 0,3821 selon la situation, avec des valeurs spécifiques pouvant atteindre 0,3981 ou 0,4021 dans certains cas particuliers. Ces données doivent être rapprochées du taux FNAL, de l’effectif et du régime territorial applicable.
Exemple de lecture d’un calcul
Prenons un salarié rémunéré au Smic annuel, soit 21 876,40 €. Si le coefficient applicable est maximal, la réduction atteint son niveau le plus élevé. À l’inverse, pour une rémunération qui s’approche de 65 629,2 €, soit 3 Smic annuels, le coefficient tend vers zéro.
Pour sécuriser un calcul, il est conseillé de procéder dans cet ordre : vérifier le Smic de référence, totaliser la rémunération brute annuelle, intégrer la PPV le cas échéant, appliquer la formule selon l’effectif, puis contrôler le plafonnement par cotisation. Un simulateur Urssaf ou une vérification avec le BOSS peut aider à confirmer les paramètres utilisés.
Déclaration, cumul et contrôles : les erreurs à éviter
La réduction est déclarée via la déclaration sociale nominative, la DSN. Le montant doit rester cohérent avec les rémunérations déclarées, les cotisations concernées et les éventuels ajustements annuels. En cas d’erreur, une régularisation peut être nécessaire.
Le cumul avec d’autres allègements n’est pas automatique. Certains dispositifs spécifiques, comme des exonérations zonées ou sectorielles, peuvent être incompatibles ou demander une comparaison préalable. Les situations impliquant la DFS, la Lodeom, les exonérations TO-DE, ZRD, ZFRR ou ZFU doivent être traitées avec prudence.
Conservez les justificatifs utiles : contrats de travail, durée du travail, bulletins, calcul du Smic proratisé, détail des primes, PPV, coefficient retenu et ventilation entre Urssaf et IRC. Pour les fins de contrat intervenant entre le 1er et le 30 juin 2026, la tolérance liée au Smic au 1er juin 2026 doit aussi être vérifiée si elle concerne le dossier.
La bonne pratique consiste à ne jamais isoler la RGDU comme une simple ligne d’exonération. C’est un calcul annuel, dégressif et paramétré, qui doit rester relié à l’ensemble du bulletin et à la DSN pour éviter un écart lors d’un contrôle Urssaf. La question est traitée à part : « Titre-restaurant ».