Salaire maintenu à 100 % en arrêt maladie : quand la convention, la prévoyance ou l’employeur le permettent
Être en arrêt maladie ne garantit pas de conserver son salaire entier. Le revenu repose souvent sur plusieurs niveaux, avec les IJSS, un complément employeur, puis parfois une règle plus favorable prévue par la convention collective, un accord d’entreprise ou un contrat de prévoyance.
La règle de base : les IJSS ne couvrent pas tout le salaire
Le premier niveau d’indemnisation vient des indemnités journalières de sécurité sociale, ou IJSS. Elles sont calculées à partir du salaire journalier de base et correspondent en principe à 50 % de ce salaire de référence, dans la limite des plafonds applicables.
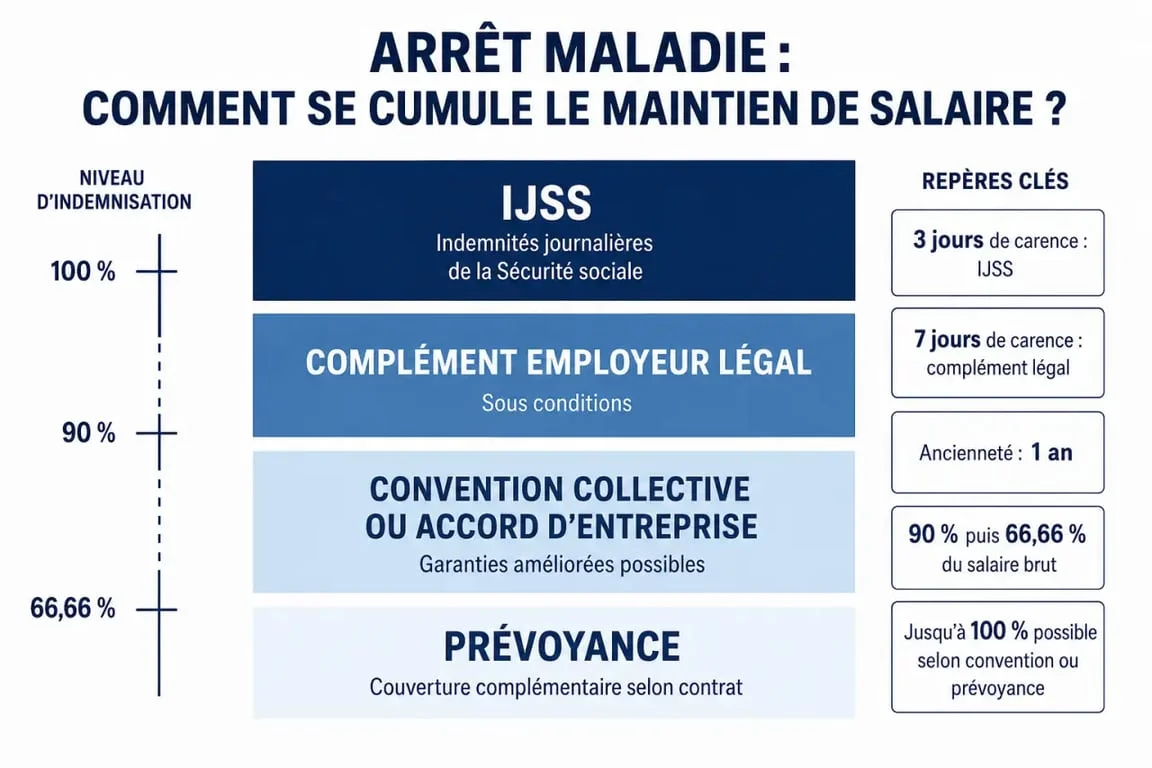
Ces IJSS ne sont pas versées dès le premier jour dans un arrêt maladie ordinaire. Un délai de carence de 3 jours s’applique généralement, ce qui signifie que le versement commence à partir du 4e jour, sauf cas particulier ou règle plus favorable.
Il faut aussi distinguer clairement indemnisation et maintien de salaire. Les IJSS compensent une partie de la perte de revenu, mais elles ne remplacent pas à elles seules le salaire habituel. Pour aller au-delà, il faut un autre dispositif en face.
Les cas où le salarié peut atteindre 100 % de rémunération
Un maintien intégral devient possible lorsque les IJSS sont complétées par l’employeur, par une convention collective, par un accord d’entreprise ou par une garantie de prévoyance. Le bon réflexe consiste donc à vérifier le droit commun, puis les textes applicables dans l’entreprise.
Une convention collective ou un accord plus favorable
La convention collective peut prévoir un maintien à 100 % pendant une certaine durée, parfois dès les premiers jours d’arrêt, parfois après une courte carence. Un accord d’entreprise peut aussi améliorer la règle légale, par exemple en supprimant la carence ou en garantissant le salaire net habituel sur une période donnée.
En pratique, c’est souvent là que se fait la différence entre deux salariés confrontés au même arrêt maladie. L’un ne perçoit que les IJSS et le complément légal, l’autre conserve l’intégralité de sa rémunération parce que son secteur ou son entreprise a prévu une protection plus large.
Une prévoyance avec garantie incapacité de travail
La prévoyance peut compléter les sommes versées par la Sécurité sociale et l’employeur. Lorsqu’un contrat inclut une garantie incapacité de travail suffisamment protectrice, il peut permettre d’atteindre 100 % de la rémunération de référence, sous réserve des conditions prévues au contrat : ancienneté, délai de franchise, durée maximale et niveau de salaire retenu.
Le bon réflexe consiste à demander la notice de prévoyance ou à vérifier les mentions sur le bulletin de paie. Une ligne de cotisation ne suffit pas pour connaître le niveau de garantie. Il faut lire les conditions d’indemnisation, car elles fixent ce qui est réellement versé.
Le complément employeur légal : utile, mais pas toujours intégral
Le Code du travail prévoit un complément de salaire versé par l’employeur, mais seulement si plusieurs conditions sont réunies. Ce mécanisme améliore l’indemnisation, sans garantir automatiquement un maintien à 100 %.
Les conditions principales à réunir
Pour bénéficier du complément légal, le salarié doit notamment justifier d’au moins 1 an d’ancienneté dans l’entreprise. Il doit aussi transmettre son arrêt de travail dans le délai requis, généralement 48 heures, et percevoir les IJSS.
Le complément employeur connaît lui aussi un délai de carence. En arrêt maladie ordinaire, il démarre en principe après 7 jours d’absence. Là encore, une convention collective peut prévoir mieux et raccourcir ce délai.
Un niveau d’indemnisation progressif
Le maintien légal ne correspond pas forcément au salaire complet. Il peut représenter 90 % de la rémunération brute pendant une première période, puis 66,66 % pendant une seconde période. Les durées varient selon l’ancienneté, avec des paliers pouvant aller de 30 jours à 180 jours sur une période de référence de 3 ans.
Il faut donc éviter de confondre complément employeur et maintien intégral. Le complément légal limite la perte de salaire, mais le 100 % suppose souvent une règle plus favorable, prévue par un texte ou un contrat.
Comparer les sources d’indemnisation avant de conclure
Pour savoir si le salaire sera maintenu intégralement, il faut raisonner comme un empilement de garanties. Chaque dispositif a son point de départ, son plafond et sa durée propres. C’est cette lecture qui permet de comprendre le montant final versé.
| Dispositif | Qui verse ? | Ce qu’il peut couvrir | Point de vigilance |
|---|---|---|---|
| IJSS | CPAM ou MSA | En principe 50 % du salaire journalier de base | Délai de carence de 3 jours et plafonds |
| Complément employeur légal | Employeur | Une partie du salaire, sous conditions | Ancienneté d’1 an et carence de 7 jours |
| Convention ou accord | Employeur | Possiblement 100 % selon le texte | Durée, carence et rémunération de référence |
| Prévoyance | Organisme assureur, souvent via l’employeur | Complément jusqu’au niveau prévu au contrat | Franchise, exclusions et plafond de garantie |
Deux bulletins de paie qui affichent le même salaire brut peuvent conduire à des indemnisations différentes. L’un dépend d’une convention généreuse, l’autre d’un contrat de prévoyance avec franchise longue, un troisième d’un simple régime légal. Pour lire correctement la situation, il faut croiser la date de départ, le pourcentage couvert, le plafond, la durée et l’organisme qui verse.
Les exclusions, limites et vérifications à faire
Certains salariés peuvent être exclus du complément légal ou ne pas remplir toutes les conditions, par exemple faute d’ancienneté suffisante ou de transmission de l’arrêt dans les délais. Les arrêts successifs, les arrêts longs, les situations liées à une ALD ou les arrêts relevant d’un accident du travail ou d’une maladie professionnelle peuvent aussi obéir à des règles spécifiques.
Autre point à surveiller : la subrogation. Lorsque l’employeur la pratique, il perçoit les IJSS à la place du salarié et maintient directement tout ou partie du salaire sur la fiche de paie. Cela simplifie la lecture du versement, mais ne veut pas dire que le maintien est forcément de 100 %.
Pour vérifier vos droits, rassemblez quatre documents : votre contrat de travail, votre bulletin de paie, la convention collective applicable et la notice de prévoyance. Comparez ensuite la règle légale avec les dispositions conventionnelles et contractuelles. En cas de cumul de règles, la logique consiste à appliquer la règle la plus favorable au salarié, dans les limites prévues par les textes concernés.
Le maintien total existe, mais il n’est pas automatique. Il dépend surtout de l’articulation entre Sécurité sociale, employeur, convention collective, accord d’entreprise et prévoyance.