Titre-restaurant : 7,32 € d’exonération et un ratio de 50 % à 60 % à respecter
La part patronale d’un titre-restaurant n’est pas seulement un avantage pour les salariés. C’est aussi un point de paie très encadré. Pour bénéficier de l’exonération de cotisations, l’employeur doit respecter un plafond en euros, une fourchette de prise en charge et des règles d’attribution équitables.
La part patronale du titre-restaurant, à quoi correspond-elle ?
Un titre-restaurant est financé à la fois par l’employeur et par le salarié. La part patronale désigne la fraction payée par l’entreprise, tandis que le reste est supporté par le salarié, en général via une retenue sur salaire ou un prélèvement équivalent.
Le dispositif n’est pas obligatoire. Une entreprise peut choisir de ne pas mettre en place de titres-restaurant, notamment si elle propose une autre solution comme un restaurant d’entreprise, une prime de déjeuner ou un local adapté lorsque les conditions l’exigent. En revanche, dès lors qu’elle choisit ce dispositif, elle doit appliquer les règles sociales et fiscales prévues.
Le titre-restaurant conserve aussi une limite d’usage côté salarié : son plafond journalier d’utilisation est de 25 €. Ce montant concerne les dépenses de repas, mais il ne doit pas être confondu avec le plafond d’exonération applicable à la contribution de l’employeur.
Le plafond d’exonération : 7,32 € par titre depuis le 1er janvier 2026
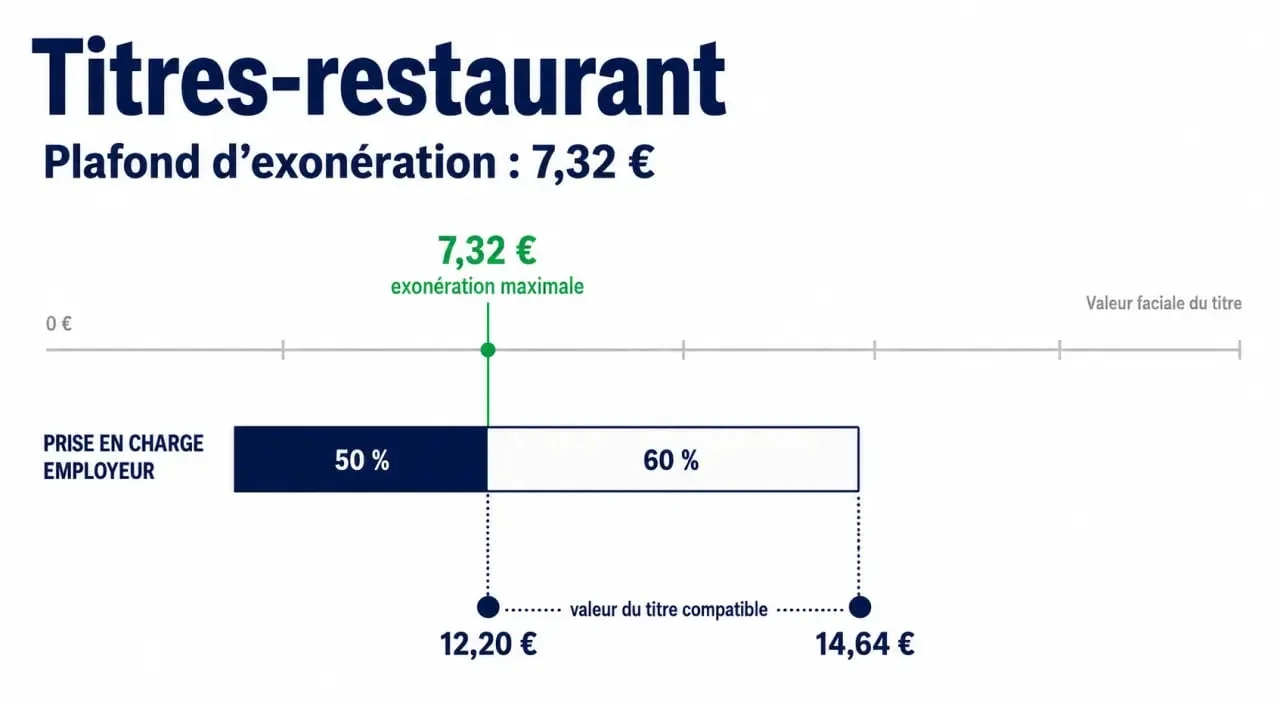
Depuis le 1er janvier 2026, la participation patronale est exonérée de cotisations dans la limite de 7,32 € par titre-restaurant. Ce seuil remplace le plafond de 7,26 € applicable depuis le 1er janvier 2025.
Concrètement, tant que la contribution de l’employeur respecte les autres conditions et ne dépasse pas 7,32 €, elle peut bénéficier de l’exonération de cotisations de Sécurité sociale. Ce plafond reste un repère central pour les responsables paie, les dirigeants de petites entreprises et les CSE impliqués dans le financement.
Ce qui se passe en cas de dépassement
Si l’employeur verse une contribution supérieure au plafond, l’excédent est réintégré dans l’assiette des cotisations. Autrement dit, la partie au-delà de 7,32 € n’est plus traitée comme une contribution exonérée. Elle redevient soumise aux charges sociales selon les règles applicables.
Le risque n’est pas théorique. En cas de contrôle URSSAF, une pratique mal paramétrée peut entraîner un redressement sur les montants concernés. Le bon réflexe consiste donc à vérifier en même temps le montant en euros, le pourcentage de prise en charge et la valeur faciale du titre.
Le ratio employeur-salarié : entre 50 % et 60 % de prise en charge
Pour ouvrir droit à l’exonération, la participation patronale doit représenter entre 50 % et 60 % de la valeur du titre. Le salarié paie donc, en principe, entre 40 % et 50 % du titre-restaurant.
Cette règle évite deux situations simples à comprendre. D’un côté, une contribution employeur trop faible, qui ne répondrait pas à l’esprit du dispositif. De l’autre, une contribution trop élevée, qui ferait basculer le titre dans un financement quasi intégralement porté par l’entreprise. La conformité repose sur cet équilibre.
Exemples rapides de calcul
Pour un titre de 12 €, une prise en charge à 50 % représente 6 € pour l’employeur et 6 € pour le salarié. À 60 %, l’employeur finance 7,20 € et le salarié 4,80 €. Ces deux cas restent sous le plafond de 7,32 €, sous réserve du respect des autres conditions.
Pour un titre de 15 €, une prise en charge à 50 % représente 7,50 €. Même si le pourcentage est correct, la part patronale dépasse le plafond de 7,32 € : l’excédent de 0,18 € doit alors être réintégré dans l’assiette des cotisations.
| Valeur du titre | Part employeur à 50 % | Part employeur à 60 % | Lecture conformité |
|---|---|---|---|
| 12,20 € | 6,10 € | 7,32 € | Exonération maximale possible à 60 % |
| 13 € | 6,50 € | 7,80 € | 60 % dépasse le plafond |
| 14,64 € | 7,32 € | 8,78 € | Exonération maximale possible à 50 % |
Quelle valeur de titre choisir pour maximiser l’exonération ?
La valeur du titre-restaurant est fixée librement par l’employeur, mais elle doit rester cohérente avec la fourchette de financement. Pour utiliser pleinement le plafond d’exonération de 7,32 €, la valeur faciale du titre doit se situer entre 12,20 € et 14,64 €.
Pourquoi cette fourchette ? Parce que 7,32 € correspond à 60 % d’un titre de 12,20 € et à 50 % d’un titre de 14,64 €. En dessous de 12,20 €, l’employeur ne peut pas atteindre 7,32 € sans dépasser 60 %. Au-dessus de 14,64 €, il dépasse 7,32 € dès qu’il finance au moins 50 %.
Il faut donc raisonner de façon simple : plus la valeur faciale monte, plus le repas paraît confortable pour le salarié, mais plus la zone d’exonération se resserre. Le bon montant n’est pas seulement celui qui semble généreux sur le papier. C’est celui qui reste lisible en paie, supportable dans la durée et compatible avec le reste à charge salarié. Cette approche évite de retenir un montant séduisant au départ, mais coûteux à maintenir.
Attribution, égalité de traitement et rôle possible du CSE
La mise en place des titres-restaurant doit respecter un principe de traitement équivalent entre salariés. L’employeur ne peut pas réserver l’avantage à certains collaborateurs de manière arbitraire. Des différences peuvent exister, mais elles doivent reposer sur des critères objectifs et encadrés.
Un avantage à sécuriser dans la politique RH
Le plus sûr est de formaliser les règles : salariés concernés, jours ouvrant droit au titre, modalités de participation, traitement des absences et articulation avec d’éventuels autres dispositifs de restauration. Cette formalisation limite les incompréhensions et facilite les contrôles internes.
Le CSE peut également participer au financement des titres-restaurant. Dans ce cas, l’entreprise doit veiller à l’articulation entre contribution employeur, éventuelle participation du CSE et plafond d’exonération. L’objectif reste le même : garder une mécanique claire, équitable et conforme.
Les bons réflexes avant de valider le montant
- Vérifier que la part patronale représente bien entre 50 % et 60 % de la valeur du titre.
- S’assurer que la contribution exonérée ne dépasse pas 7,32 € par titre.
- Privilégier une valeur faciale comprise entre 12,20 € et 14,64 € pour viser l’exonération maximale.
- Contrôler l’égalité de traitement entre salariés bénéficiaires.
- Anticiper la réintégration dans l’assiette des cotisations en cas de dépassement.
En pratique, la conformité d’un titre-restaurant se joue sur trois points : le montant du titre, le pourcentage financé par l’employeur et le plafond d’exonération. Les aligner dès le départ évite les corrections de paie et sécurise durablement l’avantage accordé aux salariés.