Charges patronales : 13 % maladie, retraite et PMSS, le détail poste par poste
Les charges patronales correspondent aux cotisations et contributions payées par l’employeur en plus du salaire brut. Elles expliquent l’écart entre ce que le salarié voit sur son bulletin et le coût réel supporté par l’entreprise. En pratique, elles représentent souvent 25 % à 42 % du salaire brut, selon le niveau de rémunération, le statut, l’effectif, le secteur et les allègements applicables. La question est traitée à part : « Cotisations sociales salariales et patronales ».
Partir de la bonne base : brut, net et coût employeur
Le salaire brut sert généralement de point de départ au calcul. C’est sur cette base que s’appliquent la plupart des cotisations, avec parfois un plafond, une tranche ou un taux réduit. Le salaire net, lui, s’obtient après déduction des charges salariales, qui représentent fréquemment 23 % à 25 % du brut.
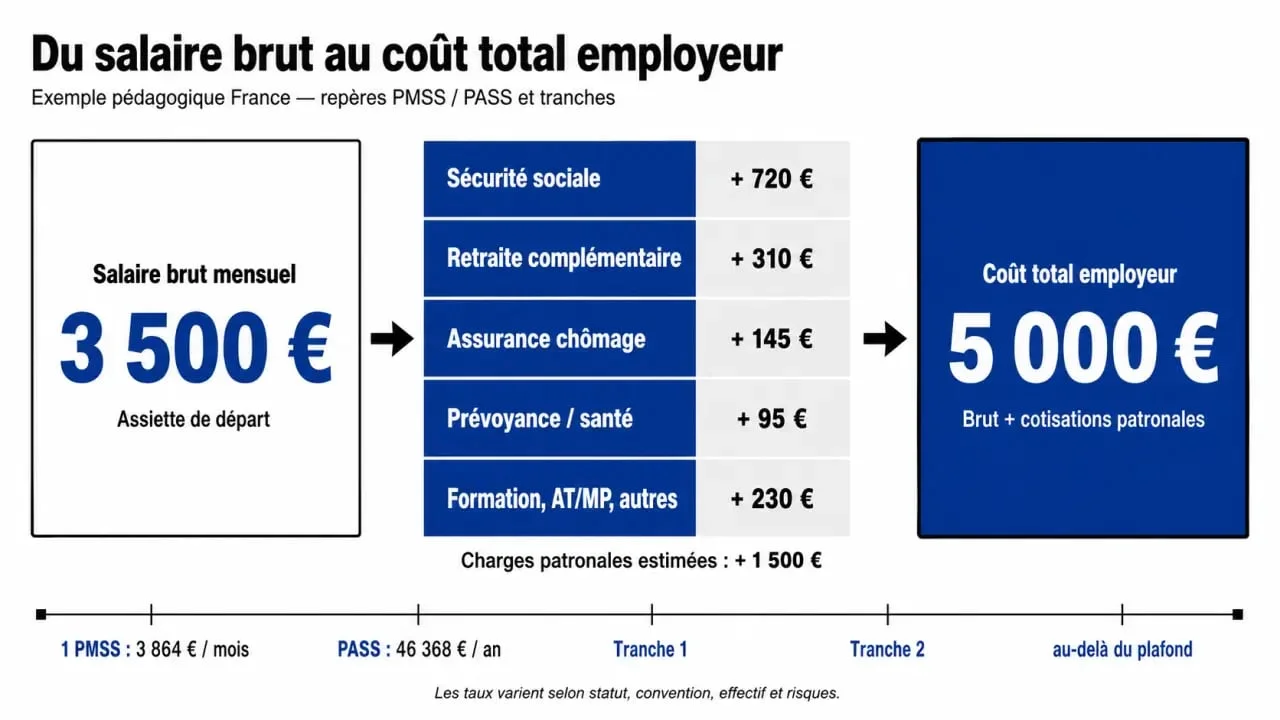
Le coût employeur, aussi appelé salaire chargé, additionne le salaire brut et les charges patronales. Par exemple, pour un salaire brut de 2 500 €, des charges patronales de 1 050 € conduisent à un coût total de 3 550 €. C’est ce montant qui doit être budgété lors d’un recrutement.
Charges patronales et charges salariales : la différence utile
Les charges salariales sont prélevées sur le brut du salarié. Les charges patronales sont versées en plus par l’employeur. Les deux financent la protection sociale, mais elles n’agissent pas au même endroit : les premières diminuent le net versé, les secondes augmentent le coût de l’emploi pour l’entreprise.
Les principaux postes de charges patronales à connaître
Le détail des charges patronales poste par poste permet de comprendre pourquoi le taux global varie autant. Certaines cotisations sont fixes, d’autres dépendent du PMSS, du statut cadre ou non-cadre, ou de la taille de l’entreprise. Cette lecture ligne par ligne évite de confondre une moyenne avec un calcul réel.
| Poste | Taux ou repère | Assiette ou particularité |
|---|---|---|
| Assurance maladie | 13 % | Sur la rémunération, avec possibles allègements selon le niveau de salaire |
| Assurance vieillesse plafonnée | 8,55 % | Dans la limite du PMSS |
| Assurance vieillesse déplafonnée | 2,11 % | Sur l’ensemble du salaire |
| Allocations familiales | 5,25 % | Taux pouvant être réduit sous conditions de rémunération |
| Assurance chômage | 4,05 % | Dans les limites applicables à l’assurance chômage |
| Contribution solidarité autonomie | 0,3 % | Sur la rémunération |
| Fonds de garantie des salaires | 0,20 % à 0,25 % | Contribution destinée à garantir les créances salariales |
| FNAL / aide au logement | 0,10 % à 0,50 % | Variable selon l’effectif |
| Formation professionnelle | 0,55 % à 1 % | Selon la taille de l’entreprise |
| Taxe d’apprentissage | 0,09 % | Contribution liée au financement de l’apprentissage |
Retraite complémentaire : l’effet des tranches
La retraite complémentaire AGIRC-ARRCO fonctionne par tranches. Pour un non-cadre comme pour un cadre, la tranche A est indiquée à 4,72 % et la tranche B à 12,95 %. Le statut cadre peut toutefois déclencher des lignes complémentaires, notamment selon les garanties ou contributions prévues. À lire aussi sur ce point : « Décrypter ton bulletin de salaire ».
Plafonds, tranches et seuils : là où le calcul change
Deux repères structurent de nombreux calculs : le PASS annuel 2026, fixé à 48 060 €, et le PMSS mensuel 2026, fixé à 4 005 €. Une cotisation plafonnée ne s’applique que jusqu’à ce plafond ; une cotisation déplafonnée s’applique, elle, à la totalité de la rémunération.
Certains seuils se lisent aussi en multiples du PMSS : 4 × PMSS = 16 020 € par mois et 8 × PMSS = 32 040 € par mois. D’autres dispositifs utilisent le SMIC comme référence, par exemple 1,6 SMIC, 3 SMIC ou 3,5 SMIC.
Pour analyser une fiche de paie, il faut vérifier l’assiette, le plafond et la tranche avant d’appliquer un pourcentage. Deux salariés au même brut peuvent avoir un coût différent si leur statut, leur convention collective ou l’effectif de l’entreprise modifie certaines contributions. Une moyenne globale ne suffit donc pas pour lire correctement le montant final.
Calculer le coût employeur sans se tromper
La méthode reste simple dans son principe : identifier l’assiette de chaque cotisation, appliquer le taux correspondant, puis additionner les montants obtenus. Ce n’est pas un seul taux magique, mais une somme de lignes. Le calcul devient plus fiable quand il est fait poste par poste.
- Partir du salaire brut mensuel.
- Repérer les cotisations plafonnées et déplafonnées.
- Appliquer les taux selon le statut, l’effectif et les seuils.
- Déduire les réductions ou exonérations applicables.
- Ajouter le total des charges patronales au salaire brut.
Pour un brut de 1 600 €, un exemple donne 352 € de charges salariales, soit un net de 1 248 €. Côté employeur, avec 672 € de charges patronales, le coût global atteint 2 272 €. Cet exemple illustre bien la double lecture : le salarié raisonne en net, l’entreprise raisonne en coût total.
Réductions, exonérations et cas qui font varier le montant
Le montant final peut être réduit par la réduction générale dégressive unique, souvent appelée ex-réduction Fillon. Elle concerne les bas et moyens salaires et s’éteint progressivement jusqu’à certains seuils, notamment autour de 1,6 SMIC. Les coefficients indiqués peuvent être de 0,3193 ou 0,3233, selon la situation de l’entreprise.
D’autres paramètres modifient la facture : apprentissage, alternance, zones géographiques spécifiques, temps partiel, effectif, convention collective, statut cadre ou non-cadre, heures supplémentaires ou contributions particulières. Certaines majorations ou contributions peuvent aussi être faibles mais réelles, comme 0,016 %, 0,25 %, 0,45 %, 1,50 % ou encore 1 % pour les entreprises de plus de 11 salariés. Sur ce sujet précis, voir « SMIC horaire brut en net ».
Pour sécuriser un budget d’embauche, le bon réflexe consiste donc à ne pas retenir uniquement une moyenne de 25 % à 42 %. Il faut simuler le coût employeur avec le salaire brut exact, les plafonds, les tranches de retraite, les seuils d’effectif et les allègements possibles. C’est cette approche qui donne une vision réaliste du salaire chargé.