Cotisations sociales salariales et patronales : comprendre le calcul du brut, du net et du coût employeur
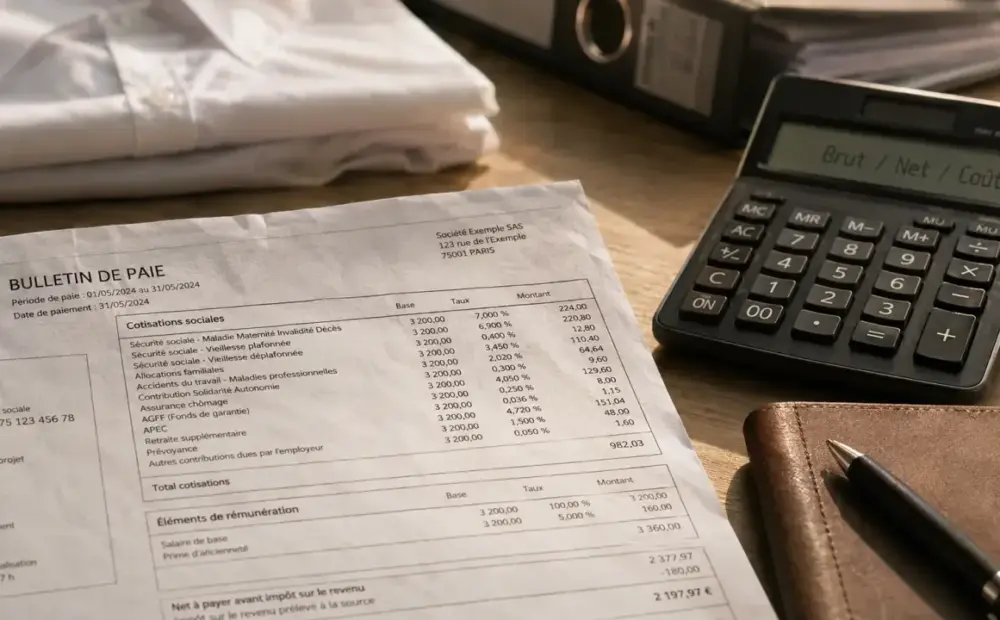
Les cotisations sociales salariales et patronales expliquent l’écart entre le salaire brut indiqué au contrat, le salaire net versé au salarié et le coût réel supporté par l’employeur. Elles ne se résument pas à une seule retenue, mais à un ensemble de cotisations et de contributions qui financent la protection sociale.
Deux parts, deux logiques de paiement
La part salariale : prélevée sur le brut
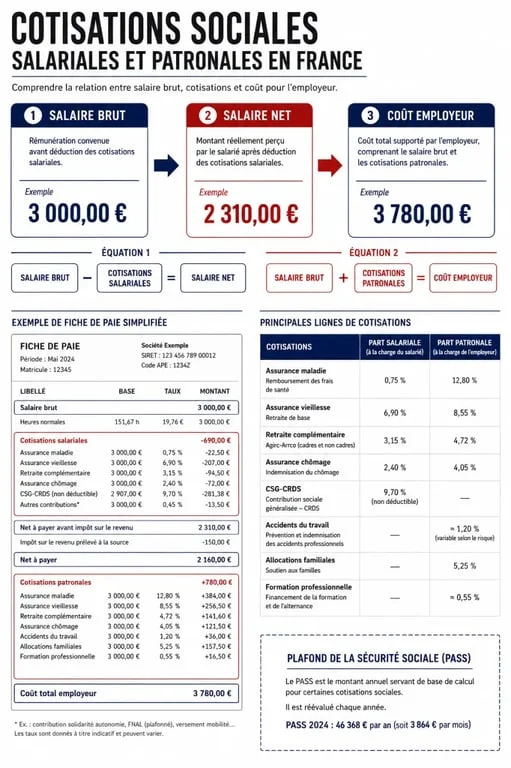
Les cotisations salariales sont à la charge du salarié. L’employeur les retient sur le salaire brut au moment de la paie, puis les reverse aux organismes concernés. C’est ce mécanisme qui transforme le brut en salaire net. À titre d’ordre de grandeur, elles représentent souvent 20 % à 25 % du salaire brut, selon le statut, le niveau de rémunération et les cotisations applicables.
La part patronale : ajoutée au coût employeur
Les cotisations patronales sont supportées par l’employeur. Elles ne diminuent pas le net du salarié, mais elles augmentent le coût total du travail. Pour une entreprise, raisonner uniquement à partir du brut ne suffit donc pas : il faut intégrer la part patronale, qui peut représenter couramment 40 % à 45 % du salaire brut, avec des variations selon l’effectif, le secteur, les exonérations et le risque accidents du travail-maladies professionnelles.
| Élément | Qui le supporte ? | Effet principal |
|---|---|---|
| Cotisations salariales | Salarié | Réduisent le brut pour obtenir le net |
| Cotisations patronales | Employeur | S’ajoutent au brut pour former le coût employeur |
| Contributions sociales | Selon la ligne concernée | Financent aussi la protection sociale ou des dispositifs collectifs |
Ce que ces cotisations financent réellement
Les cotisations ne sont pas de simples charges administratives. Elles alimentent un système collectif qui couvre plusieurs risques : maladie, maternité, invalidité, décès, retraite, chômage, famille, accidents du travail et maladies professionnelles. Certaines ouvrent directement des droits au salarié, comme la retraite de base ou la retraite complémentaire. D’autres financent plus largement la solidarité nationale ou des dispositifs mutualisés.
On distingue notamment les cotisations de Sécurité sociale, les cotisations de retraite complémentaire Agirc-Arrco dans le secteur privé, les contributions CSG-CRDS, l’assurance chômage, les allocations familiales, le Fnal, la contribution solidarité autonomie ou encore les cotisations AT/MP. Toutes ne sont pas réparties de la même façon : certaines existent côté salarié et employeur, d’autres sont uniquement patronales.
Assiette, taux, plafond : le trio à comprendre pour calculer
L’assiette n’est pas toujours le salaire brut total
Le calcul commence par l’assiette de cotisations, c’est-à-dire la base sur laquelle on applique un taux. Le plus souvent, elle part de la rémunération brute : salaire de base, primes, avantages en nature, heures supplémentaires ou indemnités soumises. Mais tous les éléments versés au salarié ne suivent pas forcément le même traitement. Certaines indemnités ou remboursements professionnels peuvent être exclus sous conditions, tandis que d’autres sommes entrent dans l’assiette CSG-CRDS sans relever exactement de l’assiette de Sécurité sociale.
Les taux varient selon les lignes
Chaque cotisation a son taux et parfois sa propre règle. Pour la retraite de base, on retrouve par exemple une part vieillesse plafonnée à 6,90 % côté salarié et 8,55 % côté employeur, ainsi qu’une part vieillesse déplafonnée à 0,40 % côté salarié et 2,02 % côté employeur. L’assurance chômage est principalement patronale, avec un taux courant de 4 %. Les allocations familiales peuvent être à 3,45 % ou 5,25 % selon le niveau de rémunération.
Le plafond limite certaines cotisations
Le plafond de la Sécurité sociale, souvent décliné en PMSS pour le plafond mensuel, sert de limite à certaines bases de calcul. Une cotisation plafonnée ne s’applique que jusqu’à ce seuil ; au-delà, la partie excédentaire n’est pas retenue pour cette ligne précise. À l’inverse, une cotisation déplafonnée s’applique sur l’ensemble de la rémunération soumise. C’est l’une des raisons pour lesquelles deux salariés ayant des bruts différents ne présentent pas une simple proportion linéaire de cotisations.
Lire l’impact sur une fiche de paie
Sur la fiche de paie, la logique se lit en trois niveaux. D’abord, le salaire brut regroupe la rémunération avant retenues salariales. Ensuite, les cotisations salariales sont déduites pour obtenir le net social puis le net à payer, selon les lignes et prélèvements affichés. Enfin, les cotisations patronales apparaissent pour informer sur le montant supporté par l’entreprise, même si elles ne sont pas retirées du salaire versé.
Une fiche de paie envoie aussi un signal de gestion. Une hausse inhabituelle du coût employeur peut révéler un changement de taux AT/MP, le franchissement d’un seuil d’effectif, la fin d’une exonération ou l’application d’une tranche de retraite complémentaire. Pour un salarié, une variation du net sans hausse ni baisse apparente du brut peut provenir d’une prime assujettie, d’un avantage en nature ou d’une régularisation. Lire les cotisations comme des indicateurs, et pas seulement comme des retenues, aide à repérer rapidement une anomalie de paie ou un événement RH.
- Pour le salarié : l’enjeu principal est de comprendre pourquoi le net diffère du brut.
- Pour l’employeur : l’enjeu est d’anticiper le coût total d’une embauche ou d’une augmentation.
- Pour le gestionnaire paie : l’enjeu est de vérifier la bonne assiette, le bon taux et le bon plafond.
Exceptions, déclarations et bons réflexes
Les règles peuvent varier selon le secteur privé ou public, le régime agricole avec la MSA, le statut du salarié, l’effectif de l’entreprise ou la nature de la rémunération. Les exonérations liées aux bas salaires, certaines contributions patronales, les régimes de prévoyance, les frais professionnels ou l’épargne salariale demandent une attention particulière, car une somme versée n’est pas automatiquement traitée comme du salaire classique.
L’employeur reste responsable du calcul, de la déclaration et du versement des cotisations, généralement via la déclaration sociale nominative. En cas de première embauche ou de doute sur un calcul, il est utile de s’appuyer sur les ressources de l’Urssaf, notamment les simulateurs et l’accompagnement proposé aux nouveaux employeurs. Le bon réflexe consiste à raisonner dans cet ordre : identifier la rémunération, déterminer l’assiette, appliquer le taux, vérifier le plafond, puis contrôler la cohérence entre brut, net et coût employeur.