Indemnité compensatrice de congés payés : calcul au 1/10e, maintien de salaire et cas à vérifier
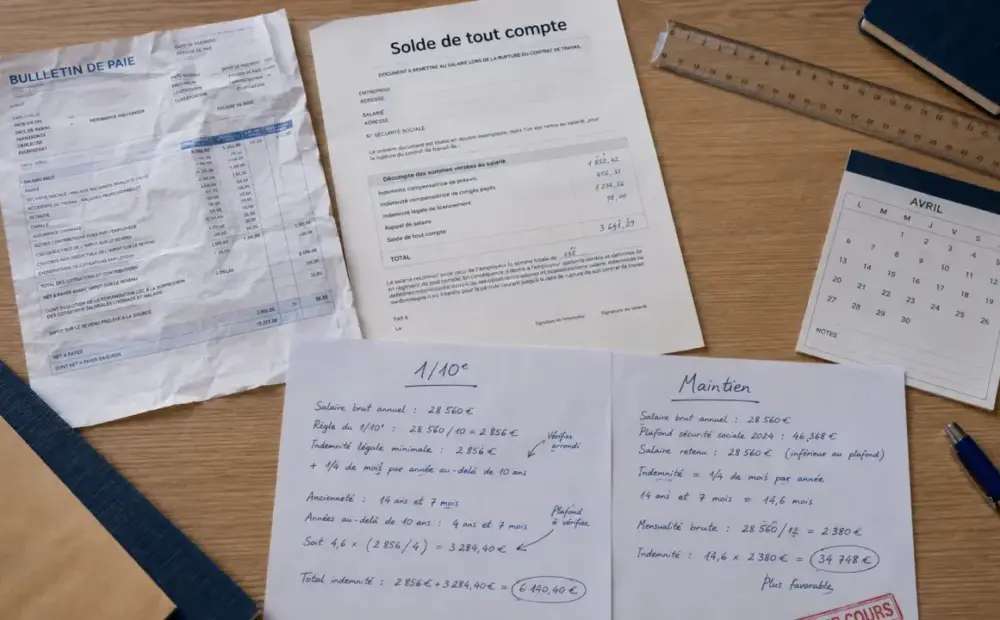
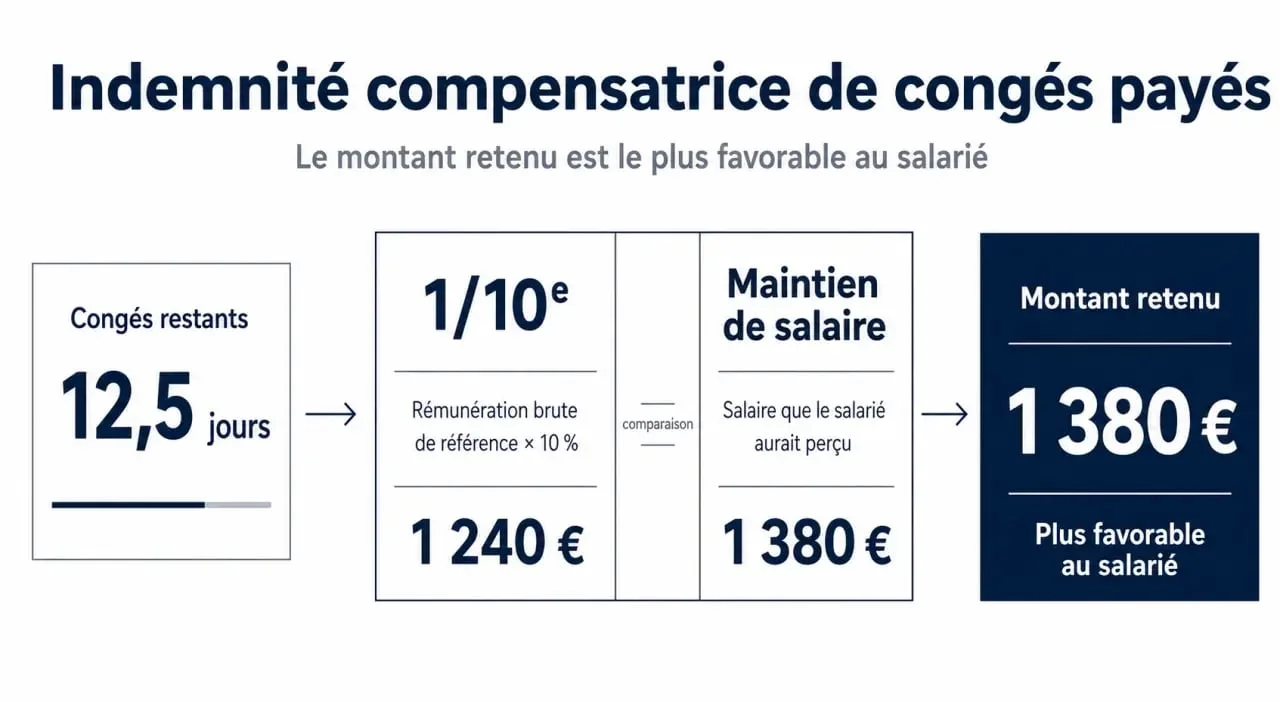
L’indemnité compensatrice de congés payés correspond au paiement des congés acquis mais non pris au moment où le contrat se termine. Pour la calculer, il faut d’abord compter les jours restants, puis déterminer la rémunération de référence et comparer les deux méthodes prévues, le 1/10e et le maintien de salaire. Le montant retenu est celui qui avantage le salarié.
À quoi sert cette indemnité et quand est-elle due ?
Cette indemnité ne rémunère pas un congé pris. Elle compense des droits à repos que le salarié n’a pas pu utiliser avant son départ. Elle apparaît le plus souvent sur le solde de tout compte, avec les autres sommes versées à la fin de la relation de travail.
Indemnité de congés payés ou indemnité compensatrice : la différence
L’indemnité de congés payés est versée quand le salarié part réellement en congé. Elle remplace alors son salaire pendant son absence. L’indemnité compensatrice de congés payés intervient, elle, quand les congés ont été acquis mais restent non pris à la rupture ou à la fin du contrat.
Elle concerne notamment les salariés en CDI, en CDD, les intérimaires en contrat de mission et les situations de rupture anticipée. Le principe reste le même : des droits au repos ont été acquis, puis transformés en argent si le repos ne peut plus être pris.
Les cas fréquents de versement
L’indemnité est due lors d’une démission, d’un licenciement, d’une rupture conventionnelle, d’une fin de CDD ou d’une fin de mission d’intérim, dès lors qu’il reste des congés payés non pris. Elle peut aussi être due en cas de décès du salarié, au bénéfice des ayants droit.
Dans certains secteurs, notamment le BTP, les congés payés peuvent être gérés par une caisse de congés payés. Dans ce cas, l’employeur n’assure pas toujours directement le paiement final. Il faut donc vérifier le circuit applicable à l’entreprise.
La base de calcul : jours acquis, jours pris et rémunération de référence
Avant d’appliquer une formule, il faut fixer trois repères. En principe, un salarié acquiert 2,5 jours ouvrables de congés payés par mois de travail effectif, soit 30 jours ouvrables pour une année complète, ce qui correspond à 5 semaines. En jours ouvrés, on raisonne souvent sur 2,08 jours par mois.
Jours ouvrables et jours ouvrés : ne pas mélanger les unités
Les jours ouvrables correspondent généralement à 6 jours par semaine, tandis que les jours ouvrés correspondent aux jours habituellement travaillés, souvent 5 jours par semaine. Une entreprise peut donc suivre les congés en jours ouvrables ou en jours ouvrés, mais le calcul doit rester cohérent du début à la fin.
Une erreur fréquente consiste à convertir rapidement des jours sans vérifier l’unité utilisée sur le bulletin de paie ou dans l’outil RH. Par exemple, 12 jours ouvrables ne représentent pas mécaniquement 12 jours ouvrés. La conversion dépend du rythme de travail et des règles internes de décompte.
Les éléments de rémunération à examiner
La rémunération brute servant de référence inclut en principe les sommes liées au travail effectif : salaire de base, primes variables liées à l’activité, commissions ou majorations habituelles lorsqu’elles entrent dans l’assiette. À l’inverse, les remboursements de frais professionnels ne doivent pas être traités comme du salaire.
Le calcul repose donc sur un triptyque simple : le temps réellement générateur de droits, la rémunération qui paie le travail, et les jours indemnisables qui restent à payer. Ce découpage évite d’oublier une part variable ou d’intégrer une somme qui n’a pas la nature d’un salaire.
Les 2 méthodes pour calculer le montant
Le calcul de l’indemnité compensatrice repose sur une comparaison. On applique la méthode du 1/10e, puis la méthode du maintien de salaire, et l’on retient celle qui donne le montant le plus favorable au salarié.
| Méthode | Principe | Quand elle peut être favorable |
|---|---|---|
| 1/10e | Calculer 1/10e de la rémunération brute totale de référence, puis l’appliquer aux congés concernés. | Quand le salarié a perçu des primes, commissions ou variables importants. |
| Maintien de salaire | Rémunérer les jours de congés comme si le salarié avait travaillé pendant cette période. | Quand le salaire récent est plus élevé ou stable, sans forte variation passée. |
La méthode du 1/10e
Cette méthode consiste à prendre 10 % de la rémunération brute acquise sur la période de référence. Si un salarié a perçu 21 840 € bruts sur la période, le 1/10e représente 2 184 € pour l’ensemble des droits annuels correspondants. Si tous les congés ne sont pas concernés, il faut proratiser selon le nombre de jours restant à indemniser.
Exemple : si l’indemnité annuelle théorique est de 2 184 € et que le salarié doit être indemnisé pour 12 jours ouvrables sur 30, le montant obtenu est de 873,60 €. Ce résultat doit ensuite être comparé à celui du maintien de salaire.
La méthode du maintien de salaire
Avec cette méthode, on calcule ce que le salarié aurait gagné s’il avait travaillé pendant les jours de congés restants. Pour un salarié à 35 heures, on peut raisonner en heures lorsque c’est plus précis. Par exemple, si 10 jours ouvrés correspondent à 70 heures, l’indemnité se calcule à partir du taux horaire habituel.
Si le maintien aboutit à 1 500 € et que la méthode du 1/10e donne 1 650 €, il faut retenir 1 650 €. L’employeur ne choisit donc pas la méthode la plus simple ou la moins coûteuse, il compare et applique la plus favorable au salarié.
CDD, intérim, maladie : les points de vigilance
Le principe général s’applique à tous les contrats, mais certains statuts ou événements modifient la manière de vérifier les droits. C’est souvent à ce moment que les erreurs de paie apparaissent.
CDD et contrat de mission
En CDD, l’indemnité compensatrice de congés payés est due à la fin du contrat si les congés n’ont pas été pris. Elle se distingue de l’indemnité de précarité, qui répond à une autre logique. Les deux sommes peuvent donc coexister sur le solde de tout compte.
Pour un intérimaire, le contrat de mission obéit à des modalités spécifiques, mais l’idée reste identique : les congés acquis au titre de la mission doivent être indemnisés s’ils ne sont pas pris. L’entreprise de travail temporaire est alors l’interlocuteur paie principal.
Absences, arrêt maladie et accident du travail
Les absences n’ont pas toutes le même effet sur l’acquisition des congés. Certaines périodes sont assimilées à du temps de travail effectif, notamment dans des cas encadrés comme l’accident du travail ou la maladie professionnelle. L’arrêt maladie ordinaire doit aussi être examiné avec attention, car son traitement dépend des règles applicables et des périodes concernées.
En pratique, il faut vérifier si l’absence a généré des droits, puis seulement ensuite calculer l’indemnité. Calculer directement à partir du dernier compteur affiché, sans contrôler les absences, peut conduire à un montant contestable.
Versement, cotisations, impôt et chômage
L’indemnité compensatrice de congés payés est versée à la fin du contrat, le plus souvent avec le solde de tout compte. Elle figure sur le bulletin de paie et suit globalement le régime d’un élément de salaire.
Traitement social et fiscal
Elle est soumise aux cotisations sociales et entre dans le revenu imposable. Elle peut aussi être saisissable et cessible dans les conditions applicables au salaire. Pour l’employeur, elle doit donc être intégrée correctement dans la paie de sortie, et non traitée comme un remboursement ou une indemnité exonérée par principe.
Impact sur les allocations chômage
Le versement de congés payés non pris peut entraîner un différé d’indemnisation chômage, souvent appelé différé congés payés. France Travail tient compte de cette somme pour déterminer la date de début de versement des allocations, dans la limite applicable, avec un maximum de 30 jours calendaires pour ce différé.
Pour sécuriser le calcul, il faut conserver le bulletin de paie de sortie, le solde de tout compte et le détail des congés restants. Ces éléments permettent de vérifier le montant versé, de comparer les deux méthodes et d’expliquer, si besoin, un décalage dans l’indemnisation chômage.