Prélèvement à la source sur le bulletin : où le lire, comment le calculer et quels taux vérifier
Sur une fiche de paie, le prélèvement à la source correspond à l’impôt sur le revenu retenu avant le versement du salaire. Il ne remplace pas les cotisations sociales, il intervient après elles, sur une base fiscale. C’est ce qui explique souvent l’écart entre le net à payer avant impôt et le montant réellement versé au salarié.
Lire la zone du bulletin où l’impôt est retenu
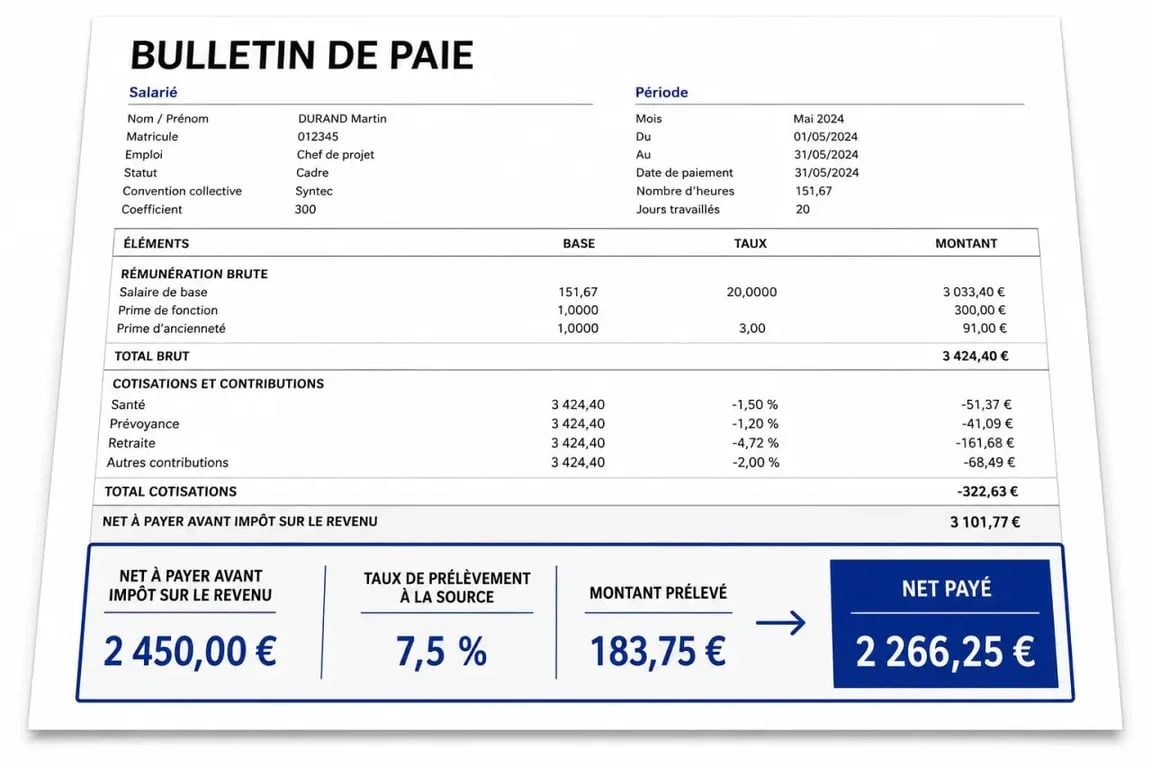
Le prélèvement à la source figure sur le bulletin de salaire, le plus souvent dans la partie basse de la fiche, après les cotisations et contributions sociales. Il se situe dans la zone qui fait apparaître le passage du net avant impôt au net payé. Cette présentation permet de voir clairement que le salaire a d’abord été calculé, puis qu’une retenue fiscale a été appliquée avant le virement.
Les lignes à repérer en priorité
Pour vérifier une fiche de paie, trois mentions comptent vraiment : le net à payer avant impôt sur le revenu, le taux de prélèvement à la source et le montant prélevé. Le bulletin affiche ensuite le net à payer après retenue, c’est-à-dire la somme effectivement versée sur le compte bancaire.
Le bulletin condense plusieurs étapes sur quelques lignes. Il faut donc le lire dans l’ordre, du brut aux cotisations, puis du net avant impôt à la retenue fiscale, jusqu’au net versé. Cette lecture évite une erreur fréquente, qui consiste à comparer directement le salaire brut et le virement reçu.
Comprendre le calcul : base imposable, taux et montant retenu
Le calcul repose sur une formule simple : base soumise au prélèvement × taux applicable = montant retenu. En pratique, cette base dépend du revenu net imposable du mois, et non du salaire brut. Deux salariés avec le même brut peuvent donc avoir une retenue différente si leur base imposable varie.
Un exemple chiffré simple
Si la base imposable du mois est de 2 500 euros et que le taux transmis est de 7,5 %, le montant prélevé est de 187,50 euros. Le bulletin peut alors afficher un net à payer avant impôt de 2 500 euros, une retenue de 187,50 euros, puis un net payé inférieur de ce montant.
Le montant change mécaniquement si le salaire varie. Une prime, une absence, des heures supplémentaires, une entrée ou une sortie en cours de mois peuvent modifier la base. À taux identique, une rémunération plus élevée entraîne donc une retenue plus forte, et une rémunération plus faible produit l’effet inverse.
Les différents taux visibles ou applicables en paie
Le taux utilisé par l’employeur n’est pas choisi librement par l’entreprise. Il est transmis par l’administration fiscale, notamment via les circuits déclaratifs de la paie comme la DSN et le compte rendu métier, souvent appelé CRM. Le salarié peut aussi agir depuis son espace personnel sur impots.gouv.fr pour gérer certains choix.
| Type de taux | Principe | Intérêt principal | Point de vigilance |
|---|---|---|---|
| Taux personnalisé | Calculé selon le foyer fiscal | Reflète la situation globale du contribuable | Peut révéler indirectement un niveau d’imposition |
| Taux individualisé | Réparti entre les membres d’un couple selon leurs revenus | Évite une charge identique si les salaires sont très différents | Ne change pas l’impôt total du foyer |
| Taux neutre ou non personnalisé | Déterminé uniquement selon la rémunération versée | Préserve davantage la confidentialité vis-à-vis de l’employeur | Peut entraîner un complément à payer si le taux réel est plus élevé |
Pourquoi un taux neutre peut apparaître
Le taux neutre est utilisé lorsque le salarié le demande ou lorsque l’employeur ne dispose pas encore du taux personnalisé transmis par l’administration. Il ne tient pas compte de la composition du foyer, des autres revenus ou de certaines charges fiscales. Il protège donc la confidentialité, mais il peut créer un décalage avec l’impôt réellement dû.
Le rôle de l’employeur : appliquer, afficher, reverser
L’employeur joue un rôle de collecteur. Il applique le taux reçu, retient le montant correspondant sur la paie, l’affiche sur le bulletin et le reverse à l’administration fiscale. Il ne calcule pas la situation fiscale complète du salarié et n’a pas à connaître les détails du foyer fiscal. Sa mission consiste surtout à appliquer le bon taux et à faire apparaître la retenue de façon lisible.
Ce que l’employeur ne peut pas corriger seul
Si le taux paraît trop élevé ou trop faible, l’entreprise ne doit pas le modifier de sa propre initiative. La correction passe par l’administration fiscale. Le salarié doit donc vérifier son espace personnel, demander une modulation si sa situation le justifie, puis attendre la transmission du nouveau taux dans le circuit de paie.
Pour un gestionnaire de paie, la bonne pratique consiste à contrôler la cohérence technique : présence des lignes obligatoires, taux reçu correctement intégré, base de calcul conforme au bulletin, montant retenu cohérent avec le taux. En revanche, l’analyse de l’impôt personnel relève du salarié et de l’administration.
Variations de salaire, déclaration annuelle et régularisation
Le prélèvement à la source existe en France depuis le 1er janvier 2019. Il vise à rapprocher le paiement de l’impôt du moment où les revenus sont perçus. Malgré cela, la déclaration de revenus annuelle reste nécessaire. Elle permet de calculer l’impôt définitif, de prendre en compte les crédits ou réductions d’impôt et de régulariser les écarts éventuels.
Quand faut-il vérifier son bulletin ?
Une vérification est utile après une hausse ou une baisse importante de salaire, un changement de contrat, une période d’absence, une prime exceptionnelle, un mariage, une séparation ou une naissance. Le taux peut aussi être actualisé après la déclaration annuelle, souvent à partir de septembre, ce qui explique qu’une retenue change sans modification apparente du salaire.
- Comparer le net à payer avant impôt avec le net effectivement versé.
- Contrôler que le taux affiché correspond à celui visible sur l’espace fiscal.
- Recalculer rapidement la retenue avec la formule : base imposable multipliée par le taux.
- Ne pas confondre une erreur de paie et un taux fiscal devenu inadapté.
- Demander une modulation sur impots.gouv.fr en cas de changement durable.
Une retenue inattendue n’est pas forcément une anomalie. Elle peut venir d’un nouveau taux, d’une variation de la base imposable ou d’une régularisation après déclaration. La clé consiste à lire le bulletin dans le bon ordre et à distinguer ce qui relève de la paie de ce qui relève du calcul fiscal.