35 heures, 25 % et 50 % : calculer le paiement des heures supplémentaires sans erreur
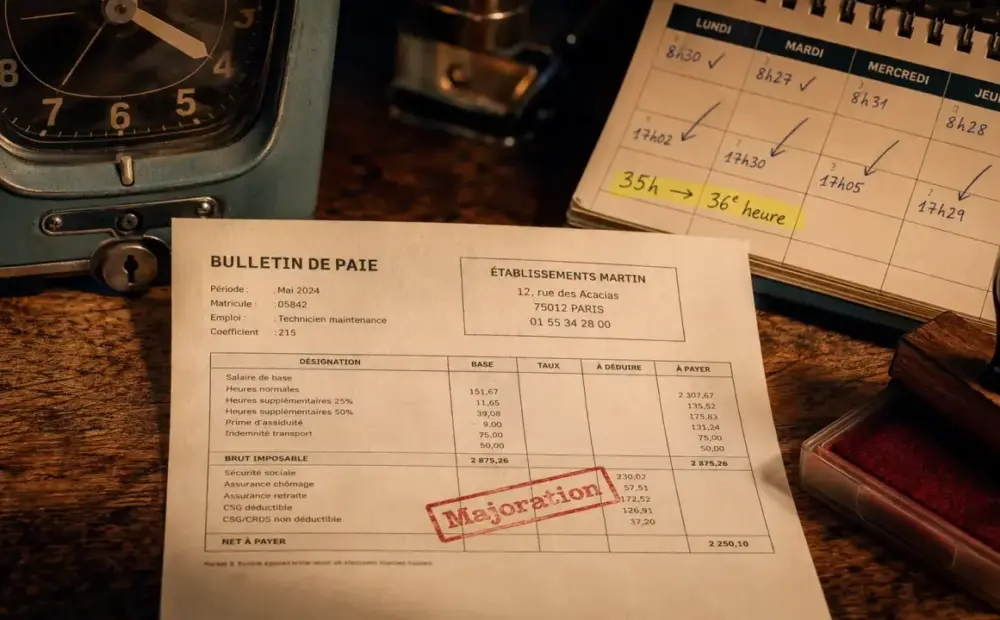
Une heure supplémentaire ne se résume pas à une heure de plus. Elle doit être déclenchée au bon moment, décomptée correctement, puis payée avec la bonne majoration ou remplacée, dans certains cas, par du repos. La règle dépend d’abord de la durée légale du travail, puis de la convention collective ou de l’accord d’entreprise applicable.
Le seuil qui déclenche les heures supplémentaires
Pour un salarié à temps plein, les heures supplémentaires sont en principe celles effectuées au-delà de 35 heures par semaine. Dans certains modes d’organisation du temps de travail, le repère annuel est de 1 607 heures par an. Le décompte se fait généralement par semaine civile, ce qui empêche de lisser librement une semaine très chargée avec une semaine plus légère sans cadre prévu.
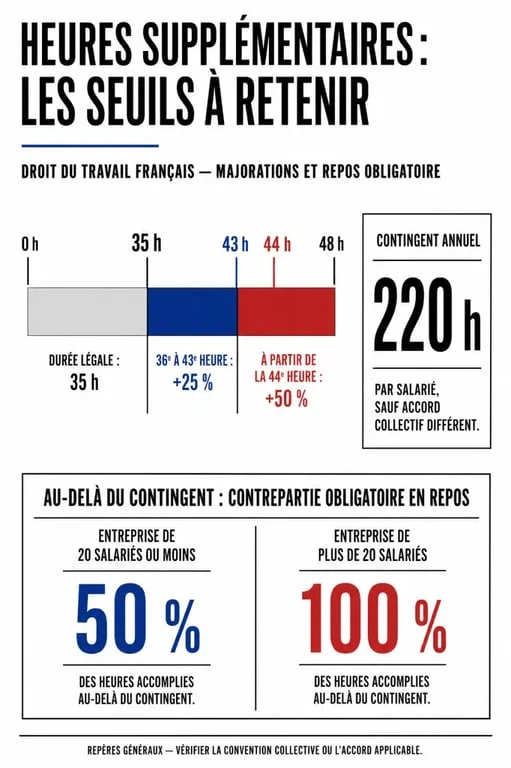
La première heure supplémentaire commence donc à la 36e heure. Les heures accomplies jusqu’à la 43e heure correspondent aux huit premières heures supplémentaires. À partir de la 44e heure, le taux de majoration change lorsqu’aucun accord collectif ne prévoit une autre règle.
Temps plein, temps partiel : ne pas confondre
Les heures supplémentaires concernent les salariés à temps plein. Pour un salarié à temps partiel, on parle plutôt d’heures complémentaires, avec des règles distinctes. Cette distinction compte en paie : appliquer le régime des heures supplémentaires à un temps partiel conduit facilement à un calcul faux du salaire et des majorations.
Qui décide des heures et quand sont-elles dues ?
Les heures supplémentaires sont normalement effectuées à la demande de l’employeur. Cette demande peut être explicite, par exemple quand un manager demande de rester plus tard, ou implicite quand la charge de travail impose des dépassements et que l’employeur le sait sans s’y opposer.
Un salarié ne décide pas seul d’ajouter des heures supplémentaires sans validation. À l’inverse, l’employeur ne peut pas ignorer durablement des dépassements connus, nécessaires à l’activité et réalisés dans l’intérêt de l’entreprise. Le point clé reste la preuve : planning, badgeuse, emails, consignes, tableaux d’activité ou validation hiérarchique.
Les limites de durée restent applicables
Même lorsqu’elles sont justifiées, les heures supplémentaires ne doivent pas conduire à dépasser les durées maximales de travail. Les repères à garder en tête sont 48 heures par semaine, jusqu’à 60 heures en circonstances exceptionnelles, et 44 heures en moyenne sur 12 semaines consécutives. Ces plafonds protègent la santé du salarié et continuent de s’appliquer même si les heures sont payées.
Calculer la rémunération majorée sans erreur
La majoration se calcule sur le salaire brut. La convention collective, l’accord de branche étendu ou l’accord d’entreprise peuvent fixer le taux applicable, mais la majoration ne peut pas descendre sous 10 %. Il faut donc consulter ce texte avant d’appliquer les taux légaux par défaut.
À défaut d’accord collectif, les huit premières heures supplémentaires sont majorées de 25 %, puis les suivantes de 50 %. Concrètement, un salarié payé 20 € brut de l’heure percevra 25 € brut pour une heure majorée à 25 %, et 30 € brut pour une heure majorée à 50 %.
| Situation | Règle de majoration | Repère pratique |
|---|---|---|
| Accord collectif applicable | Taux prévu par l’accord, minimum 10 % | Vérifier la convention collective avant la paie |
| Pas d’accord collectif | 25 % pour les 8 premières heures | De la 36e à la 43e heure |
| Pas d’accord collectif | 50 % au-delà | À partir de la 44e heure |
Le repos compensateur peut remplacer le paiement
Le paiement majoré peut être remplacé, totalement ou partiellement, par un repos compensateur de remplacement si les textes applicables le prévoient. Ce repos doit correspondre à la rémunération majorée. Par exemple, une heure supplémentaire majorée à 50 % peut donner droit à 1 heure 30 de repos au lieu d’un paiement majoré.
Contingent annuel et repos obligatoire : le point de vigilance
Le contingent annuel correspond au volume d’heures supplémentaires pouvant être accomplies sur l’année dans le cadre prévu. Il peut être fixé par convention ou accord collectif. À défaut, le repère souvent retenu est de 220 heures par an.
Lorsque les heures supplémentaires dépassent ce contingent, le salarié bénéficie d’une contrepartie obligatoire en repos, souvent abrégée en COR. Cette contrepartie ne remplace pas automatiquement la majoration due : elle s’ajoute au régime applicable dès lors que le seuil du contingent est franchi.
50 % ou 100 % selon l’effectif
La contrepartie obligatoire en repos varie selon la taille de l’entreprise : elle est de 50 % pour les entreprises de 20 salariés au plus et de 100 % pour celles de plus de 20 salariés. Ainsi, au-delà du contingent, une heure supplémentaire peut ouvrir droit à une demi-heure ou à une heure de repos obligatoire, selon l’effectif.
La prise de ce repos obéit aussi à une organisation concrète. Lorsqu’un droit atteint 7 heures, il peut correspondre à une journée ou une demi-journée de repos. Le salarié doit souvent formuler sa demande au moins 1 semaine à l’avance, et l’employeur dispose d’un délai de réponse, notamment 7 jours suivant la réception de la demande dans les repères usuels.
Cas particuliers à vérifier avant de valider la fiche de paie
Les semaines avec jour férié, congés payés ou absence doivent être examinées avec prudence. Les heures supplémentaires reposent sur la notion de temps de travail effectif. Un jour férié chômé ou une journée de congé payé n’est pas toujours assimilé à du temps effectivement travaillé pour déclencher des heures supplémentaires, sauf règle plus favorable prévue par accord ou usage.
Le bon réflexe consiste à reconstituer la semaine heure par heure avant de calculer : heures réellement travaillées, temps assimilés, règles conventionnelles, puis seuil de déclenchement. Cette méthode évite l’erreur classique qui consiste à additionner mécaniquement toutes les cases du planning sans distinguer présence, absence rémunérée et travail effectif.
La fiche de paie doit rendre le calcul lisible
Les heures supplémentaires doivent apparaître sur la fiche de paie avec leur nombre, leur taux de majoration et la rémunération correspondante. Cette mention protège les deux parties : le salarié peut vérifier ses droits, et l’employeur conserve une trace claire du décompte hebdomadaire.
Avant de clôturer la paie, le contrôle utile porte sur quatre points : le seuil de 35 heures, le taux prévu par la convention collective, l’éventuel dépassement du contingent annuel et les absences ou jours fériés de la semaine. C’est cette vérification croisée qui sécurise réellement le paiement des heures supplémentaires.