2,5 jours ouvrables par mois : calculer les congés payés et l’indemnité
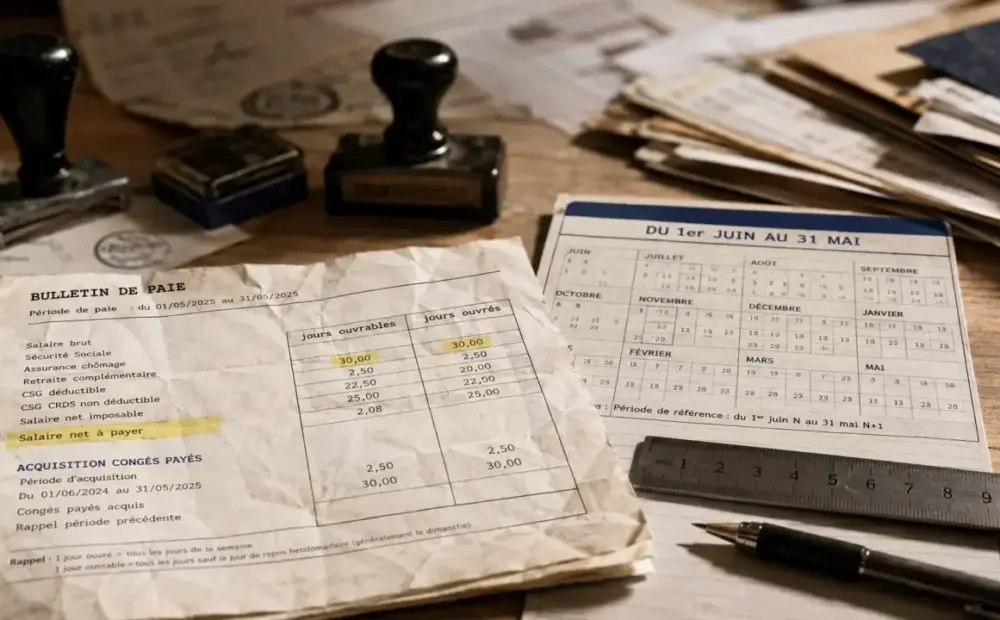
Le calcul des congés payés se joue sur deux points, les droits acquis puis l’indemnité versée pendant la prise des congés. Les erreurs viennent souvent d’un mélange entre jours ouvrables, jours ouvrés, salaire brut et méthode d’indemnisation. Les règles ci-dessous permettent de faire le calcul correctement et de comparer les deux méthodes sans erreur de paie.
Acquisition des congés payés : la base à poser avant tout calcul
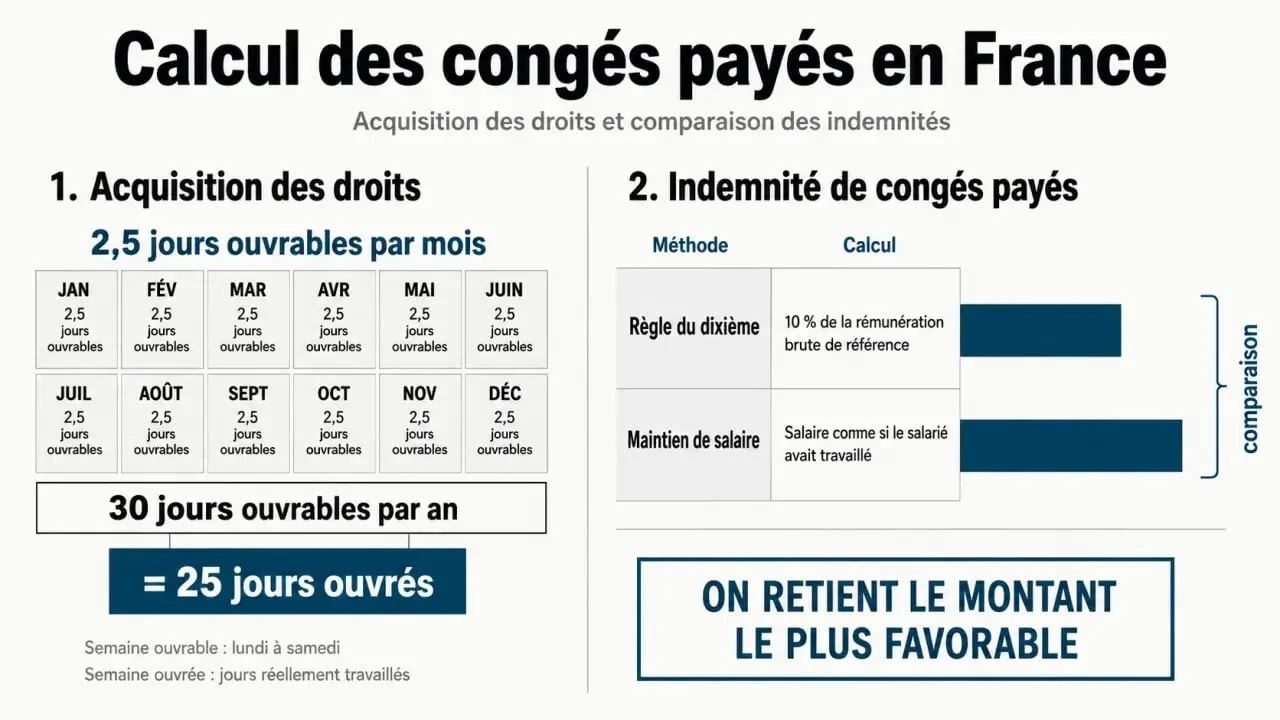
Tout salarié acquiert des congés payés dès lors qu’il travaille pour un employeur, quelle que soit la nature de son contrat. La règle de référence est de 2,5 jours ouvrables par mois de travail effectif, soit 30 jours ouvrables par an, ce qui correspond à 5 semaines de congés payés. Ce repère sert de base au calcul du solde.
Période de référence et plafond annuel
La période de référence sert à mesurer les droits acquis. Elle va souvent du 1er juin au 31 mai, mais certaines conventions collectives ou certains secteurs appliquent une autre période, par exemple du 1er avril au 31 mars. Le plafond légal habituel est de 30 jours ouvrables, sauf congés supplémentaires prévus par la loi, un accord collectif ou une situation particulière. Le bon réflexe consiste donc à vérifier la période retenue avant de compter les jours.
Travail effectif et absences assimilées
Le calcul ne se limite pas aux jours réellement travaillés. Certaines absences sont assimilées à du travail effectif pour l’acquisition des congés, comme le congé maternité, les congés payés eux-mêmes, l’accident du travail ou encore les périodes prévues par les textes applicables. Depuis la loi du 22 avril 2024, les arrêts maladie non professionnels peuvent aussi générer des droits, avec une acquisition plafonnée à 2 jours ouvrables par mois d’arrêt maladie. Cette règle change le compteur de droits et mérite d’être intégrée dès le départ.
Jours ouvrables ou jours ouvrés : l’écart qui change le résultat
Avant de décompter une absence, il faut savoir quelle unité l’entreprise utilise. Les jours ouvrables correspondent à tous les jours de la semaine sauf le jour de repos hebdomadaire, généralement le dimanche, et les jours fériés non travaillés. Les jours ouvrés correspondent aux jours normalement travaillés dans l’entreprise, souvent du lundi au vendredi. La différence paraît faible, mais elle change le résultat final.
| Mode de calcul | Référence annuelle courante | Lecture pratique |
|---|---|---|
| Jours ouvrables | 30 jours | On compte généralement du lundi au samedi inclus. |
| Jours ouvrés | 25 jours | On compte généralement les jours travaillés, souvent du lundi au vendredi. |
Les deux systèmes peuvent être valables, mais ils doivent aboutir à un droit équivalent. Ainsi, 30 jours ouvrables correspondent en pratique à 25 jours ouvrés pour une organisation classique sur 5 jours. Il ne faut pas mélanger les unités : un solde acquis en ouvrables se décompte en ouvrables, et un solde suivi en ouvrés reste en ouvrés. C’est le moyen le plus simple d’éviter un écart sur le bulletin de paie.
Indemnité de congés payés : comparer le dixième et le maintien de salaire
Quand le salarié prend ses congés, il perçoit une indemnité de congés payés. Deux méthodes doivent être comparées : la règle du 1/10e et le maintien de salaire. L’employeur retient le montant le plus favorable au salarié. Le calcul ne se fait donc pas au hasard, mais méthode par méthode.
La règle du 1/10e
Cette méthode consiste à calculer 1/10e de la rémunération brute totale perçue pendant la période de référence. Elle peut être avantageuse si le salarié a perçu des éléments variables importants : heures supplémentaires, commissions, primes incluses dans l’assiette ou avantages en nature. Plus la rémunération a varié, plus cette méthode peut changer le résultat.
Le maintien de salaire
Avec cette méthode, on calcule ce que le salarié aurait gagné s’il avait continué à travailler pendant sa période de congés. Elle est souvent favorable lorsque la rémunération est stable ou lorsque la période de congé tombe sur une durée où le salaire habituel aurait été élevé. Il faut donc comparer le montant obtenu avec celui du dixième, puis garder le plus avantageux.
Un suivi mensuel facilite ce calcul. Il permet de repérer les changements d’horaire, les commissions, une période d’activité partielle ou une absence maladie avant la clôture de la paie. Sans ce suivi, un élément variable peut être oublié et l’indemnité calculée trop bas. Le bon calcul repose d’abord sur des données de paie complètes et à jour.
Quels éléments de salaire intégrer dans le calcul ?
La base de calcul dépend de la nature des sommes versées. Toutes les lignes du bulletin de paie ne sont pas prises en compte automatiquement. Le principe consiste à intégrer les rémunérations liées au travail et à exclure les remboursements ou indemnités qui n’ont pas la nature d’un salaire. La qualification de chaque somme reste donc décisive.
| Souvent pris en compte | Souvent exclus |
|---|---|
| Salaire brut de base | Remboursements de frais professionnels |
| Heures supplémentaires | Primes exceptionnelles non liées au travail habituel |
| Commissions et variables liés à l’activité | Indemnité de non-concurrence selon son régime |
| Prime d’ancienneté ou d’assiduité si elle rémunère le travail | Sommes ayant déjà le caractère d’indemnité de congés payés |
En cas de doute, il faut regarder la fonction réelle de la somme : rémunère-t-elle une prestation de travail, une contrainte professionnelle ou un résultat ? Ou compense-t-elle une dépense engagée par le salarié ? Cette distinction sécurise le calcul de l’indemnité et limite les contestations. Elle évite aussi d’intégrer à tort une somme qui ne rémunère pas le travail.
Exemple chiffré et cas à surveiller
Prenons un salarié rémunéré 2 000 € bruts par mois, soit 24 000 € bruts sur la période de référence. Avec la règle du dixième, l’indemnité annuelle de congés payés est de 2 400 € pour 30 jours ouvrables. S’il prend 12 jours ouvrables, l’indemnité théorique au dixième est de 2 400 € × 12 / 30, soit 960,00 €. Le calcul reste simple tant que la base de rémunération est bien renseignée.
Avec le maintien de salaire, on calcule la rémunération qu’il aurait perçue sur la même période d’absence. Si le maintien aboutit à 952,38 €, la règle du dixième est plus favorable, c’est donc 960,00 € qui doit être retenu. Si, dans un autre cas, le maintien de salaire donne un montant supérieur, c’est cette seconde méthode qui s’applique. Le principe est toujours le même, comparer puis retenir le meilleur résultat.
Fin de contrat, CDD, intérim et secteurs particuliers
Lorsque le contrat se termine et que tous les congés n’ont pas été pris, le salarié reçoit une indemnité compensatrice de congés payés. Les CDD et missions d’intérim obéissent aussi à des règles spécifiques, notamment lorsque les congés ne peuvent pas être pris pendant la relation de travail. Certains secteurs, comme le BTP ou le spectacle, relèvent de caisses de congés payés, ce qui modifie la gestion pratique du versement sans supprimer l’obligation de respecter les droits du salarié.
Pour sécuriser un calcul sensible, il est utile de vérifier la convention collective, le compteur de congés, les absences assimilées et la méthode la plus favorable. Le Code du travail numérique permet aussi de confirmer les règles applicables selon la situation.