Avantage en nature voiture sur la fiche de paie : forfait, réel et carburant sans erreur
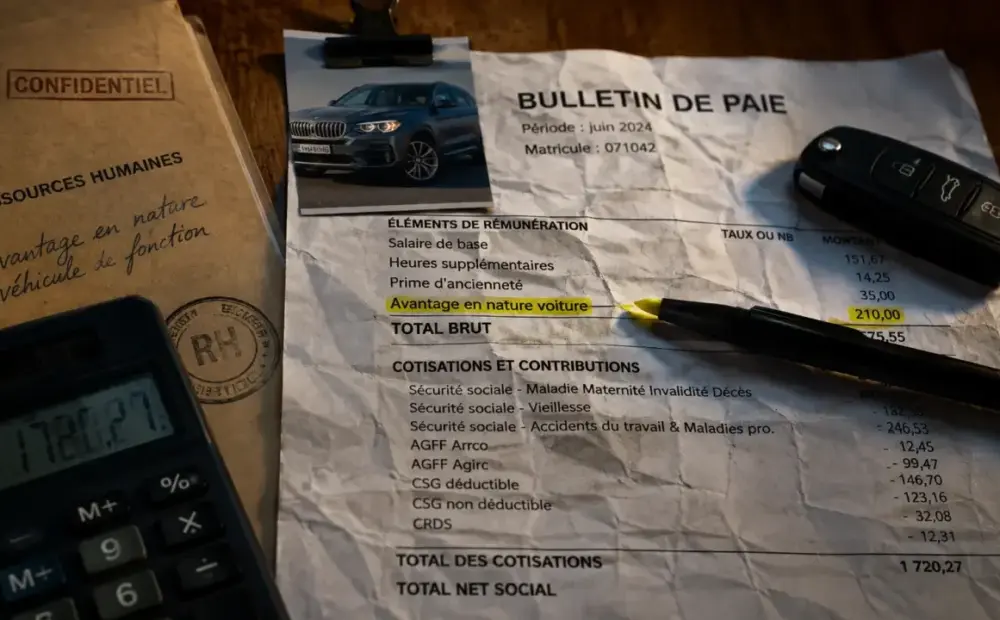
Lorsqu’un salarié utilise une voiture de fonction pour ses trajets privés, l’entreprise doit généralement qualifier cet usage d’avantage en nature voiture sur la fiche de paie. Le montant augmente l’assiette des cotisations sociales et entre aussi dans le revenu imposable. Le point délicat consiste surtout à choisir la bonne méthode de calcul et à faire figurer la ligne correctement sur le bulletin.
Quand une voiture devient un avantage en nature
Un véhicule mis à disposition par l’employeur ne devient pas automatiquement un avantage en nature. Il le devient dès que le salarié peut l’utiliser à titre privé, le week-end, pendant les congés, pour des trajets personnels ou en le conservant en dehors du temps de travail. À l’inverse, un véhicule strictement réservé aux déplacements professionnels, restitué le soir ou sans possibilité d’usage personnel, relève plutôt des frais professionnels.
La distinction compte en paie. Les frais professionnels remboursent une dépense engagée pour l’entreprise, tandis que l’avantage en nature correspond à une économie personnelle accordée au salarié. C’est cette économie qui doit être évaluée puis soumise à cotisations.
Véhicule de fonction ou véhicule de service
Dans le langage courant, les deux expressions sont souvent mélangées. En pratique, le véhicule de fonction est généralement attribué à un salarié et peut être utilisé hors temps de travail. Le véhicule de service sert plutôt aux missions professionnelles et peut être partagé. Le nom donné au véhicule compte moins que les conditions d’utilisation : autorisation écrite, restitution des clés, usage privé toléré ou non, carburant pris en charge ou non.
Ce qui doit apparaître sur la fiche de paie
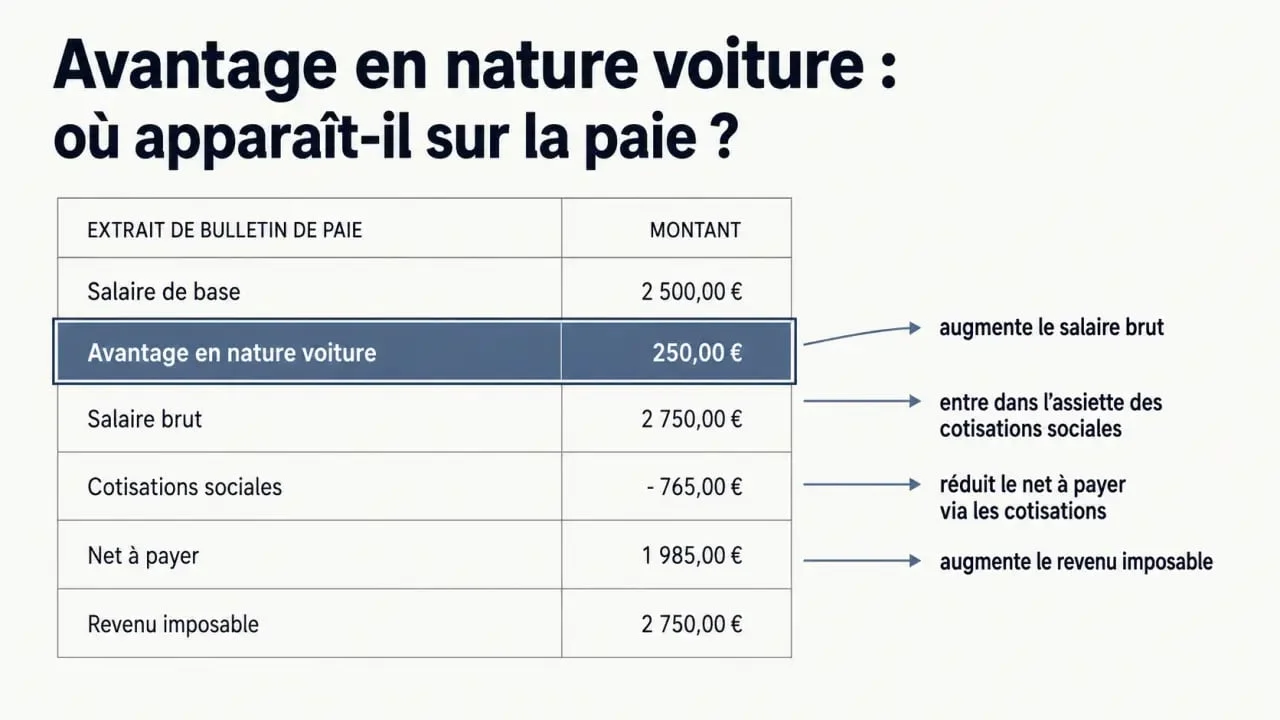
L’avantage en nature voiture doit être intégré au bulletin de paie lorsqu’il existe un usage privé. Il apparaît en général de deux façons : ajouté au salaire brut pour être soumis aux cotisations sociales, puis retiré du net à payer, puisqu’il n’est pas versé en argent. Ce fonctionnement permet de conserver une paie lisible tout en respectant l’assiette sociale.
Les difficultés viennent souvent des situations mal cadrées : un salarié qui garde la voiture plusieurs soirs par mois, un carburant payé avec une carte entreprise sans séparation nette, ou des trajets domicile-travail présentés comme purement professionnels. En cas de contrôle, ce sont souvent ces détails qui créent le risque. Un suivi simple des périodes de mise à disposition, des restitutions et des règles internes suffit souvent à sécuriser le dossier.
Impact social et fiscal
Le montant déclaré augmente la base de calcul des cotisations salariales et patronales. Il est aussi pris en compte pour l’impôt sur le revenu du salarié. La fiche de paie ne sert donc pas seulement à informer, elle matérialise la déclaration sociale et fiscale de l’avantage.
Forfait ou réel : choisir la méthode de calcul
L’employeur peut évaluer l’avantage en nature voiture selon deux approches admises par l’Urssaf : l’évaluation forfaitaire ou l’évaluation au réel. Le choix doit être cohérent, justifiable et appliqué avec constance pour le salarié concerné.
| Méthode | Principe | Quand l’utiliser |
|---|---|---|
| Forfait | Application d’un pourcentage selon le type de véhicule et la prise en charge du carburant | Solution simple, adaptée lorsque l’usage privé est régulier |
| Réel | Calcul à partir des coûts réellement supportés par l’entreprise et de la part privée | Solution précise, utile si l’usage privé est limité ou très documenté |
Évaluation forfaitaire
Pour un véhicule acheté, le forfait repose généralement sur 9 % du coût d’achat TTC lorsque le véhicule a moins de cinq ans, ou 6 % lorsqu’il est plus ancien. Si l’employeur prend aussi en charge le carburant utilisé à titre privé, l’évaluation peut intégrer un forfait majoré, couramment présenté à 12 % du coût d’achat TTC pour un véhicule récent.
Pour un véhicule loué ou en location avec option d’achat, l’évaluation forfaitaire s’appuie sur le coût global annuel de location, d’entretien et d’assurance. Selon la prise en charge du carburant privé, le taux retenu peut être de 30 % ou de 40 % de ce coût annuel.
Évaluation au réel
La méthode réelle consiste à additionner les dépenses supportées par l’employeur, comme l’amortissement ou le coût de location, l’assurance, l’entretien et, éventuellement, le carburant. On applique ensuite la proportion correspondant à l’usage privé. Cette méthode suppose des justificatifs fiables, notamment un suivi des kilomètres professionnels et privés.
Carburant, participation du salarié et proratisation
Le carburant est l’un des points les plus sensibles. Si l’entreprise paie le carburant utilisé à titre privé, sa valeur doit entrer dans le calcul, soit directement au réel, soit via le forfait adapté. Si le salarié règle lui-même son carburant privé, l’avantage est mécaniquement plus faible.
Déduire une participation financière
Lorsque le salarié verse une participation pour l’usage privé du véhicule, cette somme diminue le montant de l’avantage en nature soumis à cotisations. Par exemple, si l’avantage calculé est de 70 € par mois et que le salarié rembourse 30 €, seule la différence de 40 € doit être retenue. Si la participation couvre entièrement l’avantage, il ne reste rien à intégrer.
Gérer une mise à disposition partielle
Si le véhicule est attribué ou restitué en cours d’année, le calcul doit être proratisé. Une voiture disponible 9 mois sur 12 ne donne pas lieu à une évaluation annuelle complète. Le même raisonnement s’applique en cas de suspension prolongée de l’usage privé, à condition que l’entreprise puisse le démontrer.
Cas particuliers à sécuriser avant validation de la paie
Le véhicule électrique bénéficie d’un traitement spécifique dans les règles sociales, notamment lorsque l’employeur prend en charge certains frais liés à la recharge. Comme les conditions peuvent dépendre du type de dépenses et des modalités de mise à disposition, il est prudent de conserver les justificatifs et de vérifier le barème Urssaf applicable au moment du calcul.
En cas d’incertitude importante, l’entreprise peut solliciter un rescrit social auprès de l’Urssaf. Cette démarche permet d’obtenir une position formelle sur une situation précise, par exemple un véhicule partagé, des règles internes atypiques, la prise en charge du carburant ou un usage privé difficile à mesurer.
À vérifier avant la clôture de paie : l’existence d’un usage privé autorisé ou toléré. À documenter : le type de véhicule, l’achat ou la location, le coût, le carburant et la période de mise à disposition. À contrôler : la méthode forfaitaire ou réelle, la participation du salarié et le prorata éventuel. À afficher : l’ajout au brut soumis à cotisations, puis la déduction du net à payer.
Une paie correcte repose donc moins sur une ligne isolée que sur une chaîne complète : qualification de l’usage, calcul justifié, bulletin lisible et pièces conservées. C’est cette cohérence qui limite le risque d’erreur et de redressement.