Montant net social sur le bulletin : le montant à déclarer pour le RSA et la prime d’activité
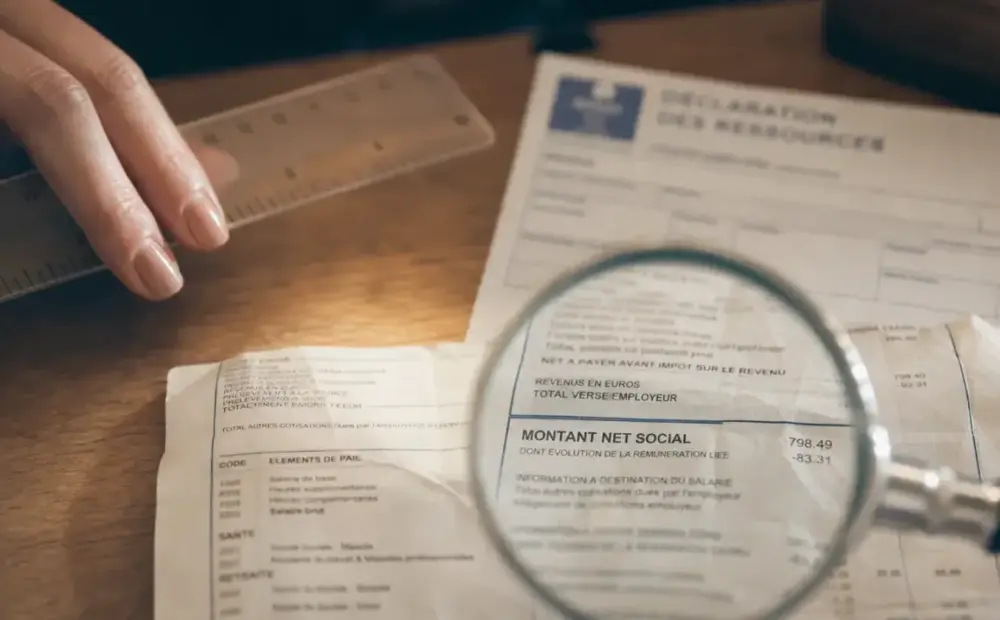
Le montant net social sur le bulletin sert à identifier le revenu à déclarer pour certaines prestations sociales, notamment le RSA et la prime d’activité. Il évite de recomposer soi-même un revenu à partir de plusieurs lignes de paie parfois difficiles à lire.
Le montant net social, une ligne de repère sur le bulletin de paie
Le montant net social, souvent abrégé MNS, correspond à un revenu calculé après déduction de certaines cotisations et contributions sociales obligatoires. Ce n’est ni un nouveau salaire, ni une retenue supplémentaire, mais une information de synthèse pensée pour simplifier les démarches.
Depuis le 1er juillet 2023, cette mention doit figurer sur le bulletin de paie. Elle est prévue dans la présentation du bulletin, notamment en lien avec l’article R. 3243-1 du Code du travail. L’objectif est simple : permettre au salarié de retrouver plus facilement le montant à utiliser lorsqu’un organisme social demande de déclarer ses ressources.
On peut aussi retrouver ce montant sur certains relevés de prestations, par exemple pour des revenus de remplacement. Dans le cas d’un salarié, c’est l’employeur qui le calcule et peut le transmettre via la DSN, la déclaration sociale nominative.
À quoi il sert concrètement dans vos déclarations sociales
Pour le RSA et la prime d’activité
Le montant net social est le montant à reporter lorsque vous déclarez vos ressources pour le RSA ou la prime d’activité auprès de la Caf ou de la MSA. Il sert surtout lors de la déclaration trimestrielle de ressources, car il évite d’hésiter entre le net à payer, le net imposable ou une autre ligne du bulletin.
En pratique, si votre formulaire demande le montant net social, il faut reprendre la valeur indiquée sur le bulletin de paie pour la période concernée. Cette vérification limite les erreurs de déclaration, qui peuvent entraîner un trop-perçu, un rappel ou une correction ultérieure des droits.
Un point d’articulation entre la paie et les droits sociaux
Le montant net social sert de point d’articulation entre deux logiques différentes. D’un côté, le bulletin de paie. De l’autre, les prestations sociales. Sans cette ligne, il fallait souvent traduire soi-même les éléments de paie pour retrouver le bon montant à déclarer. C’est souvent là que naissaient les écarts. En pratique, cette ligne aligne le langage de la paie avec celui des organismes sociaux et rend la lecture plus directe.
Net social, net imposable, net à payer : ne pas les confondre
La confusion vient du fait que ces trois montants sont tous nets, mais ils n’ont pas le même usage. Le montant net social sert aux droits sociaux, le net imposable sert à l’impôt, et le net à payer correspond à ce qui est effectivement versé au salarié.
| Montant sur le bulletin | À quoi il sert | Erreur fréquente |
|---|---|---|
| Montant net social | Déclaration de ressources pour certaines prestations sociales, notamment RSA et prime d’activité | Le confondre avec le salaire versé sur le compte bancaire |
| Net imposable | Base utilisée pour l’impôt sur le revenu | Le déclarer à la Caf alors que le formulaire demande le montant net social |
| Net à payer | Somme réellement payée au salarié après retenues et prélèvement à la source le cas échéant | Penser qu’il reflète toujours le revenu social à déclarer |
Le net imposable peut intégrer ou traiter différemment certains éléments selon les règles fiscales. Le net à payer dépend aussi d’éléments concrets comme le prélèvement à la source, les acomptes, les saisies, les remboursements ou d’autres retenues. Il ne remplace donc pas automatiquement le montant net social.
Comment le montant net social est calculé
Le principe général
Le calcul part d’un ensemble de rémunérations brutes et de revenus assimilés, puis retire les cotisations et contributions sociales obligatoires dues par le salarié. Plusieurs éléments de paie peuvent être regroupés pour obtenir un montant cohérent.
Peuvent notamment entrer dans le calcul les revenus d’activité, certaines primes, les avantages en nature, les indemnités liées au travail ou certains revenus de remplacement lorsqu’ils sont versés et mentionnés selon les règles applicables. Les indemnités journalières, allocations complémentaires ou sommes particulières peuvent demander un traitement spécifique selon leur nature.
Ce qui peut modifier le montant
Plusieurs éléments peuvent expliquer qu’un montant net social varie d’un mois à l’autre, même avec un salaire de base stable :
- une prime exceptionnelle ou contractuelle ;
- des heures supplémentaires ou complémentaires ;
- un avantage en nature, comme un véhicule ou un logement ;
- des absences, congés ou arrêts de travail indemnisés ;
- des JRTT monétisés ou des rappels de salaire ;
- des cotisations sociales obligatoires différentes selon la situation.
À l’inverse, certains montants visibles sur le bulletin ne doivent pas être pris comme des revenus à déclarer au titre du montant net social. Le plus sûr reste de reprendre la ligne dédiée plutôt que de refaire le calcul manuellement, sauf en cas de doute manifeste ou d’absence de mention.
Les cas particuliers à connaître avant de déclarer
Le montant net social concerne les salariés pour lesquels un bulletin de paie est établi. Les employeurs publics sont aussi concernés par l’affichage selon les règles applicables à leurs agents. Des situations particulières existent toutefois pour certains statuts ou types de revenus : collaborateurs occasionnels du service public, dispositifs de préretraite d’entreprise, artistes-auteurs ou revenus ne donnant pas lieu à un bulletin de paie classique.
Le dispositif s’applique en métropole et en outre-mer, avec des règles qui peuvent tenir compte des statuts, territoires et modalités de paie. Les situations de décalage de paie, de paies mixtes ou de régularisations peuvent aussi compliquer la lecture d’un mois donné.
Si vous avez plusieurs employeurs, il faut en principe additionner les montants nets sociaux correspondant à la période déclarée, en suivant les consignes de l’organisme qui verse la prestation. Si vous êtes allocataire, vérifiez toujours la période demandée : une déclaration trimestrielle ne se remplit pas avec un cumul annuel, mais avec les ressources des mois concernés.
En cas d’écart difficile à comprendre, commencez par comparer la ligne montant net social de vos bulletins, puis consultez votre espace Caf, MSA ou les informations disponibles sur mesdroitssociaux.gouv.fr et service-public.fr. Pour une anomalie de paie, l’interlocuteur prioritaire reste l’employeur ou le service paie, car c’est lui qui établit le bulletin et calcule la donnée transmise.