Net imposable, net à payer, net social : comment les distinguer sur le bulletin de paie ?
Le calcul du net imposable sur un bulletin de paie sert à connaître le montant transmis à l’administration fiscale et repris, en principe, dans la déclaration de revenus préremplie. Il ne correspond pas toujours au salaire versé sur le compte bancaire, car certaines sommes non payées directement ou non déductibles fiscalement sont réintégrées dans la base imposable.
Net imposable, net à payer, net social : trois montants à ne pas mélanger
Le net imposable, aussi appelé net fiscal, est la rémunération prise en compte pour l’impôt sur le revenu. C’est ce montant qui sert de base à l’assiette fiscale du salarié, avant l’application éventuelle de l’abattement de 10 % pour frais professionnels ou de l’option pour les frais réels.
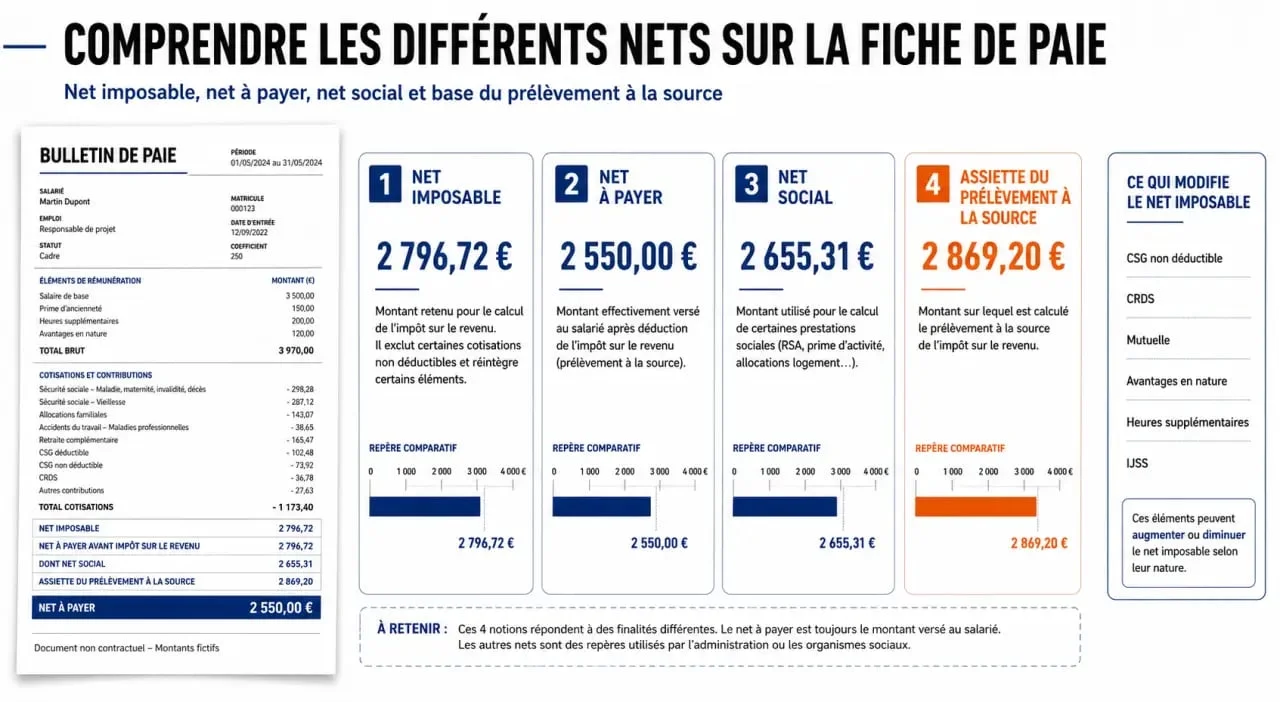
Le net à payer correspond à ce que le salarié reçoit effectivement après déduction des cotisations salariales et du prélèvement à la source lorsqu’il s’applique. Il peut donc être inférieur au net imposable, même si ce décalage surprend souvent au premier regard.
Le montant net social répond à une autre logique. Il sert à certaines démarches sociales et ne doit pas être utilisé comme base de déclaration fiscale. L’assiette du prélèvement à la source est proche du net imposable, mais elle peut différer dans certains cas, notamment selon le traitement des indemnités, des régularisations ou des contrats courts.
| Montant | À quoi il sert | Erreur fréquente |
|---|---|---|
| Net imposable | Base fiscale du salaire | Le confondre avec le virement reçu |
| Net à payer | Somme versée au salarié | Le déclarer à la place du net fiscal |
| Montant net social | Démarches sociales | L’utiliser pour l’impôt sur le revenu |
| Assiette du PAS | Calcul du prélèvement à la source | La croire toujours identique au net imposable |
La formule de calcul à partir du bulletin de paie
La logique générale est simple : on part du salaire brut, on retire les cotisations salariales déductibles, puis on réintègre les éléments imposables qui ne figurent pas dans le net à payer ou qui ne sont pas déductibles fiscalement. Cette lecture permet de comprendre pourquoi un bulletin de paie affiche plusieurs montants proches, mais jamais interchangeables.
Une formule pratique peut s’écrire ainsi :
Net imposable = salaire brut – cotisations salariales déductibles + CSG non déductible + CRDS + part patronale imposable de certaines protections sociales + avantages en nature + IJSS imposables, selon les cas.
Le rôle de la CSG et de la CRDS
La CSG et la CRDS expliquent une grande partie de l’écart entre le net à payer et le net imposable. La CSG déductible, au taux de 6,80 %, réduit le revenu imposable. En revanche, la CSG non déductible, au taux de 2,40 %, et la CRDS, au taux de 0,50 %, sont réintégrées dans le net fiscal.
Ces contributions sont calculées sur une assiette spécifique. Pour les revenus d’activité, l’assiette CSG/CRDS peut tenir compte d’un abattement de 1,75 %. C’est pour cela qu’un calcul exact au centime près à partir du seul salaire brut reste difficile sans toutes les lignes du bulletin.
Un exemple simple pour vérifier l’ordre de grandeur
Imaginons un salaire brut de 3 200 €. Après déduction des cotisations salariales déductibles, le salarié obtient un net avant impôt. Le net imposable augmente ensuite avec la CSG non déductible, la CRDS et, le cas échéant, certains éléments comme une part patronale de mutuelle ou un avantage en nature. Dans un exemple de paie, le salaire net imposable peut ainsi atteindre 2 582,39 €, alors que le net à payer sera différent.
Cette différence est normale. Elle ne traduit pas une erreur de paie à elle seule, mais la façon dont le bulletin répartit ce qui est versé, ce qui est déductible et ce qui doit être ajouté à la base fiscale. Le bon réflexe consiste donc à lire les lignes une par une, puis à comparer le total obtenu avec le montant déclaré aux impôts.
Les éléments qui font varier le net imposable
Deux salariés ayant le même brut peuvent avoir un net imposable différent. La raison tient aux éléments annexes du bulletin : complémentaire santé, prévoyance, heures supplémentaires, avantages ou indemnités. Le net fiscal dépend donc de la structure de la paie, pas seulement du salaire de base.
Mutuelle, prévoyance et avantages en nature
La part patronale de certaines protections sociales complémentaires peut être réintégrée dans le net imposable. Par exemple, si l’employeur finance une mutuelle et une prévoyance pour 60 € + 25 €, soit 85 €, ce montant peut augmenter le net fiscal selon la nature du régime et son traitement en paie.
Les avantages en nature suivent la même logique : logement, véhicule, repas ou autre avantage fourni par l’employeur peuvent être considérés comme une rémunération imposable, même sans passer par un virement bancaire. Le bulletin doit donc être lu comme un ensemble, pas comme une simple ligne de salaire net.
Heures supplémentaires, IJSS et situations particulières
Les heures supplémentaires peuvent bénéficier d’une exonération fiscale dans la limite de 7 500 € nets par an. Cela signifie qu’elles ne sont pas toujours intégrées de la même manière dans le net imposable. Il faut donc regarder les lignes dédiées du bulletin plutôt que raisonner uniquement à partir du salaire brut.
Les indemnités journalières de Sécurité sociale, ou IJSS, demandent aussi de l’attention. Lorsqu’il y a subrogation, l’employeur les perçoit et les reverse au salarié : elles peuvent alors apparaître dans le bulletin. Leur caractère imposable dépend de leur nature et du cas traité, d’où l’intérêt de vérifier le cumul fiscal affiché.
Le bulletin de paie fonctionne par couches successives. Le net à payer montre la somme réellement versée. Le net imposable révèle ce qui reste fiscalement intégré, avec les contributions non déductibles, les avantages reçus autrement qu’en argent et la participation de l’employeur à certaines garanties. Cette lecture évite de chercher un seul chiffre magique et aide à comprendre pourquoi un montant invisible sur le compte bancaire peut malgré tout être imposable.
Où trouver le net imposable sur la fiche de paie
Sur la plupart des bulletins, le net imposable apparaît en bas de page, près des rubriques net à payer avant impôt, prélèvement à la source et net payé en euros. Il peut être nommé net imposable, net fiscal, rémunération nette fiscale ou cumul imposable.
Le cumul imposable est particulièrement utile au moment de la déclaration annuelle : il additionne les nets imposables de l’année chez le même employeur. En cas de changement d’entreprise, il faut additionner les montants figurant sur les différents bulletins ou comparer avec la déclaration préremplie.
La transmission à l’administration fiscale se fait mensuellement via la DSN. Cela explique pourquoi la déclaration de revenus est généralement préremplie. Pour autant, le salarié a intérêt à contrôler le montant, surtout en cas d’arrêt maladie, de prime, de changement de contrat, de régularisation de paie ou de multi-employeurs.
Les vérifications utiles avant de déclarer
Avant de valider une déclaration, le bon réflexe consiste à comparer trois chiffres : le cumul net imposable du dernier bulletin de l’année, le montant prérempli sur la déclaration et les éventuels justificatifs séparés transmis par l’employeur ou la CPAM. Cette vérification prend peu de temps et évite une erreur de report.
- Ne déclarez pas le net à payer à la place du net imposable.
- Contrôlez les lignes de CSG non déductible et de CRDS si l’écart vous semble anormal.
- Repérez la part patronale de mutuelle ou de prévoyance lorsqu’elle est réintégrée.
- Vérifiez le traitement des heures supplémentaires exonérées.
- Surveillez les IJSS en cas d’arrêt maladie, surtout avec subrogation.
- En cas de doute, demandez le détail au service paie plutôt que de corriger au hasard.
Le calcul du net imposable sur un bulletin de paie n’est donc pas une simple conversion du brut en net. C’est une reconstruction fiscale du salaire, qui tient compte des cotisations déductibles, des contributions non déductibles et de certains avantages. Une lecture ligne par ligne suffit souvent à comprendre l’écart avec le net payé et à sécuriser sa déclaration.