Comprendre sa fiche de paie : brut, net social, net imposable et erreurs à repérer
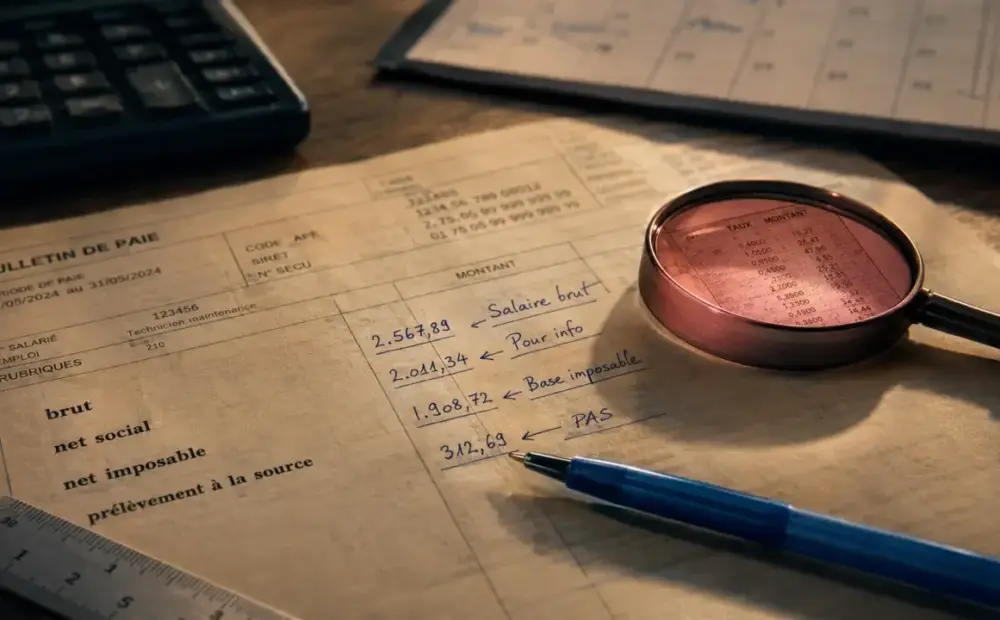
Une fiche de paie se lit plus facilement quand on sait où regarder. Le document ne sert pas seulement à justifier un salaire, il détaille la rémunération, les cotisations sociales, l’impôt prélevé et certains droits comme les congés payés. L’objectif est simple : identifier les bons montants, comprendre l’écart entre brut et net, puis repérer vite une anomalie.
Commencer par les informations qui cadrent votre salaire
Avant de regarder les montants, vérifiez l’en-tête du bulletin. Il doit permettre d’identifier clairement l’employeur, le salarié et le contrat concerné. On y retrouve généralement la raison sociale de l’entreprise, son adresse, le numéro Siret, le code APE, la convention collective applicable, ainsi que votre nom, votre emploi, votre classification et la période de paie.
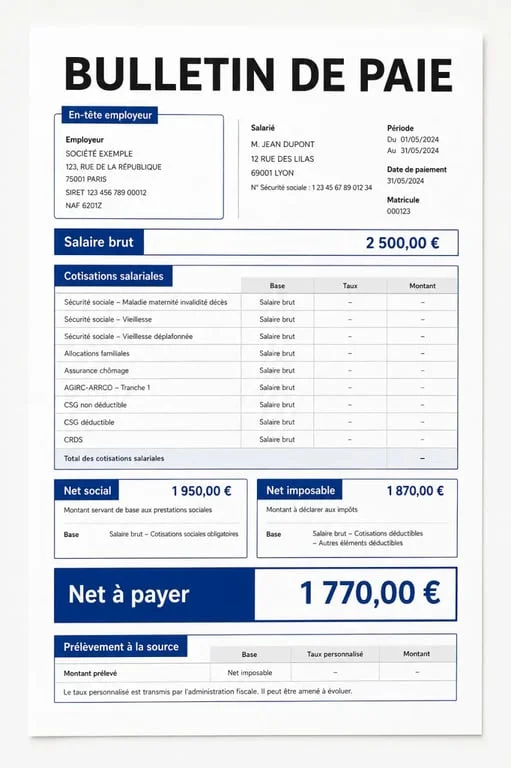
Cette première zone compte, car une erreur de statut, de temps de travail ou de convention collective peut avoir des conséquences sur le calcul du salaire, des primes, des heures supplémentaires ou des cotisations. Pour un salarié à temps partiel, par exemple, le nombre d’heures indiqué doit correspondre au contrat ou aux avenants signés.
Les mentions à surveiller dès le haut du bulletin
Contrôlez en priorité la période payée, la date de paiement, l’intitulé du poste, le nombre d’heures ou le forfait applicable, ainsi que les éventuelles absences. Une fiche de paie conforme ne doit pas mentionner de façon explicite l’exercice du droit de grève ni l’activité de représentant du personnel. Ces situations doivent apparaître avec des libellés neutres.
Lire le salaire brut avant de chercher le net
Le salaire brut est la rémunération avant déduction des cotisations salariales. Il comprend le salaire de base, mais aussi les éléments variables lorsqu’ils existent : heures supplémentaires, primes, avantages en nature, indemnités soumises à cotisations ou rappels de salaire.
C’est le point de départ du bulletin. Si le brut est faux, les montants situés plus bas risquent de l’être aussi. Comparez-le avec votre contrat, votre planning, vos primes prévues et les accords applicables dans l’entreprise. Un changement de mois à l’autre n’est pas forcément anormal : une absence, une prime exceptionnelle ou des heures supplémentaires peuvent expliquer l’écart.
| Élément | Ce qu’il signifie | À vérifier |
|---|---|---|
| Salaire de base | Rémunération prévue pour la période | Montant, temps de travail, taux horaire |
| Primes | Compléments de rémunération | Présence, montant, périodicité |
| Absences | Jours ou heures non travaillés | Dates, maintien de salaire, justificatifs |
| Heures supplémentaires | Heures au-delà de la durée prévue | Nombre d’heures et majoration |
Comprendre les cotisations sans se perdre dans les lignes
Les cotisations et contributions sociales expliquent une grande partie de l’écart entre le brut et le net. Elles financent notamment la santé, la retraite, l’assurance chômage, la famille et les accidents du travail. Depuis la mise en place du bulletin simplifié en janvier 2018, ces cotisations sont davantage regroupées par grands risques, ce qui évite de présenter près de 40 lignes illisibles comme auparavant.
Cotisations salariales et cotisations patronales : deux colonnes différentes
Les cotisations salariales sont retenues sur votre salaire brut. Elles diminuent donc le montant qui vous sera versé. Les cotisations patronales, elles, sont payées par l’employeur en plus du brut. Elles apparaissent souvent sur le bulletin pour montrer le coût total du travail, mais elles ne sont pas retirées de votre net.
Certaines lignes peuvent porter des noms techniques comme CSG, CRDS, retraite complémentaire AGIRC-ARRCO, contribution d’équilibre général ou assurance chômage. Vous n’avez pas besoin de recalculer chaque taux au centime près à chaque paie, mais vous devez repérer les grandes masses et vérifier qu’une ligne inhabituelle n’apparaît pas sans explication.
Distinguer les différents nets affichés sur le bulletin
Le mot “net” prête souvent à confusion, car plusieurs montants coexistent sur la fiche de paie. Ils ne répondent pas au même usage administratif et ne doivent pas être comparés comme s’ils désignaient la même chose.
Net social, net imposable, net à payer : le bon usage de chaque montant
Le montant net social, obligatoire depuis le 1er juillet 2023, sert de référence pour certaines démarches auprès d’organismes comme la Caf ou la MSA. Il aide à déclarer les ressources de manière plus homogène.
Le net imposable correspond à la base utilisée pour l’impôt sur le revenu. Il peut être différent du net que vous recevez, notamment en raison de règles fiscales propres à certaines contributions.
Le net à payer avant impôt indique ce que vous auriez perçu sans prélèvement à la source. Le net à payer, lui, correspond au montant réellement viré sur votre compte après déduction de l’impôt prélevé par l’employeur.
Le prélèvement à la source dans la fiche de paie
Le prélèvement à la source s’applique depuis le 1er janvier 2019. Sur le bulletin, vous devez retrouver l’assiette du PAS, le taux transmis par l’administration fiscale ou choisi par le salarié, puis le montant prélevé. L’employeur collecte l’impôt, mais il ne décide pas de votre taux. En cas de problème, la démarche se fait auprès de l’administration fiscale.
Contrôler les congés, les absences et les erreurs possibles
La zone dédiée aux congés payés peut afficher les jours acquis, pris et restants. Selon les logiciels de paie, elle se situe en bas du bulletin ou dans un encadré séparé. Vérifiez surtout les mouvements : un congé posé doit être déduit, une période travaillée doit générer des droits, et une absence maladie, maternité ou sans solde doit correspondre à la réalité.
Une erreur de paie peut commencer par une ligne mal codée, une absence saisie dans la mauvaise rubrique ou une prime oubliée. Elle se répercute ensuite sur le brut, les cotisations, le net imposable et parfois sur vos droits sociaux. Le bon réflexe consiste à remonter la chaîne du calcul, du fait générateur vers le montant final : événement du mois, ligne de brut, cotisations, nets, virement. Cette lecture en cascade permet de trouver l’origine du problème au lieu de s’arrêter au montant final.
Que faire si un montant semble incorrect ?
Commencez par comparer votre fiche de paie avec votre contrat, votre relevé d’heures, vos demandes de congés et les échanges écrits utiles. Puis demandez une explication au service paie ou à l’employeur, idéalement par écrit, en citant la ligne concernée et la période. Une régularisation peut apparaître sur le bulletin suivant.
Pour les rappels de salaire, le délai de réclamation est généralement de 3 ans. L’employeur doit conserver un double du bulletin pendant 5 ans. De votre côté, gardez vos fiches de paie sans limitation pratique : elles servent à prouver vos revenus, vos périodes d’emploi et vos droits à la retraite. En cas de bulletin dématérialisé, l’accès doit rester garanti pendant 50 ans ou jusqu’aux 75 ans du salarié.
Avant de valider votre bulletin, vérifiez d’abord l’identité, la période et le temps de travail. Comparez ensuite le brut avec le contrat et les éléments variables du mois, puis repérez les cotisations salariales qui expliquent l’écart avec le net. Distinguez enfin net social, net imposable et net réellement payé, avant de contrôler les congés, les absences et les régularisations d’un mois à l’autre.