Net imposable sur le bulletin de paie : CSG, mutuelle et net à payer sans confusion
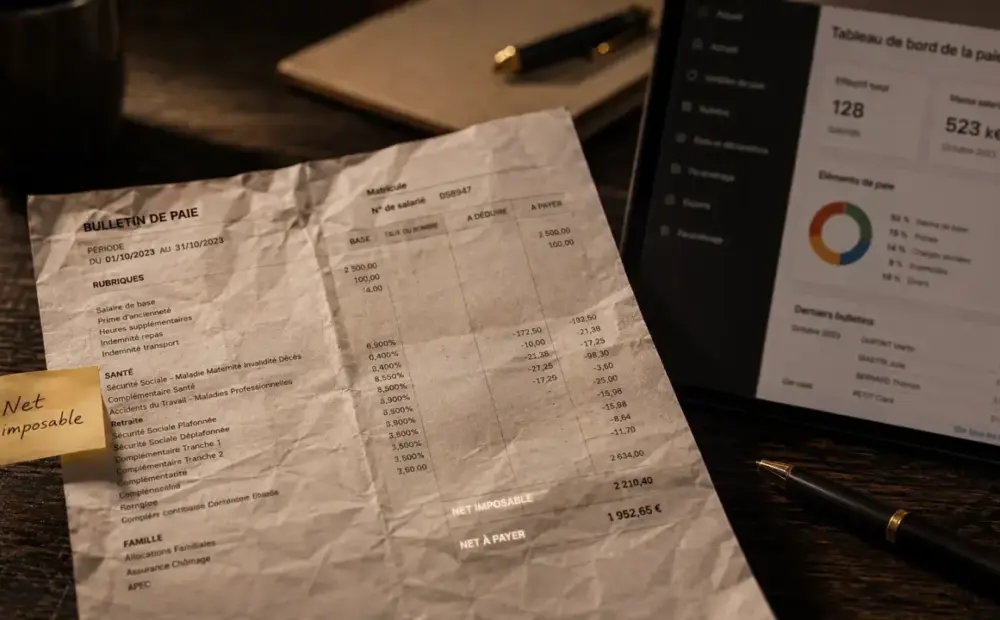
Le net imposable est le montant de salaire retenu pour l’impôt sur le revenu. Sur un bulletin de paie, il ne correspond pas toujours à ce qui arrive sur le compte bancaire, car certaines cotisations sont déduites, d’autres sommes sont réintégrées et quelques éléments suivent un traitement particulier. Pour réussir un calcul net imposable bulletin de paie, il faut lire la fiche de paie comme un document qui relie salaire, cotisations sociales et fiscalité.
Net imposable, net à payer, net social : trois montants à ne pas mélanger
Le net à payer est le montant effectivement versé au salarié, après les cotisations salariales et, s’il s’applique, après le prélèvement à la source. C’est le chiffre le plus visible, mais ce n’est pas forcément celui qui sert à la déclaration d’impôt.
Le net imposable, aussi appelé net fiscal, sert à déterminer la rémunération soumise à l’impôt sur le revenu. Il peut être supérieur au net payé, notamment parce que la CSG non déductible, la CRDS et certaines contributions patronales de protection sociale complémentaire sont réintégrées fiscalement.
Le montant net social répond à une autre logique, car il sert principalement de référence pour certaines démarches sociales et prestations. Il ne remplace ni le net imposable ni le net à payer. Quant à l’assiette du prélèvement à la source, elle est souvent très proche du net imposable, mais elle peut différer selon les régularisations, les indemnités ou certaines situations particulières.
| Montant | À quoi il sert | Erreur fréquente |
|---|---|---|
| Net à payer | Savoir ce qui est versé sur le compte | Le déclarer à la place du net imposable |
| Net imposable | Calculer le revenu soumis à l’impôt | Oublier les réintégrations fiscales |
| Net social | Références pour certaines aides sociales | Le confondre avec le revenu fiscal |
La logique de calcul à partir du salaire brut
La méthode la plus fiable consiste à partir du salaire brut, puis à retirer et ajouter les bons éléments. La formule simplifiée est la suivante :
Net imposable = salaire brut – cotisations salariales déductibles + éléments fiscalement réintégrés – éléments exonérés.
Les cotisations salariales déductibles comprennent notamment certaines cotisations retraite, assurance vieillesse ou chômage selon la situation. À l’inverse, la CSG non déductible et la CRDS ne diminuent pas le revenu imposable.
Le rôle de la CSG et de la CRDS
La CSG est partiellement déductible. La part de CSG déductible est de 6,80 %, tandis que la CSG non déductible est de 2,40 %. La CRDS est de 0,50 % et elle est intégralement non déductible. L’ensemble CSG/CRDS représente donc souvent 9,70 % selon l’assiette présentée.
Cette assiette n’est pas toujours égale au brut complet, car un abattement de 1,75 % peut s’appliquer sur l’assiette CSG/CRDS dans les conditions prévues. C’est l’une des raisons pour lesquelles le calcul exact d’un bulletin ne se résume pas à appliquer un taux unique au salaire brut.
Exemple simple de lecture
Imaginons un salaire brut de 3 200 €. Après déduction des cotisations salariales déductibles, le net à payer avant impôt peut être inférieur au net imposable. Si la fiche de paie réintègre de la CSG non déductible, de la CRDS et une participation employeur à la mutuelle obligatoire, le net imposable augmente. C’est normal, car le fisc ne regarde pas seulement ce qui est versé, mais aussi certains avantages et contributions considérés comme imposables.
Les éléments qui font varier le net imposable
Mutuelle, prévoyance et avantages en nature
La part patronale de mutuelle ou de prévoyance peut être réintégrée dans le net imposable selon sa nature. Par exemple, une prise en charge employeur de 60 € pour la mutuelle et 25 € pour la prévoyance peut ajouter 85 € au revenu fiscal si ces montants sont imposables. Les avantages en nature, comme un véhicule ou un logement, suivent aussi une logique de valorisation puis d’intégration dans le salaire imposable.
Un bon réflexe consiste à regarder le bulletin comme un ensemble cohérent : le salaire brut, les retenues, les remboursements, les avantages et les réintégrations doivent s’aligner. Si une mutuelle est ajoutée deux fois ou si une indemnité est traitée comme salaire alors qu’elle ne devrait pas l’être, l’écart ne se voit pas toujours sur le virement bancaire, mais il peut apparaître dans le cumul imposable annuel. Cette lecture par zones de contrôle aide à repérer les anomalies que l’on ne voit pas en regardant seulement le montant final.
Heures supplémentaires, primes et titres-restaurant
Les heures supplémentaires peuvent bénéficier d’une exonération fiscale dans la limite de 7 500 € nets par an. Elles peuvent donc apparaître sur le bulletin sans augmenter le net imposable de la même manière qu’un salaire classique. Les primes, elles, dépendent de leur régime : certaines sont imposables, d’autres peuvent être exonérées sous conditions.
Les titres-restaurant ne sont pas toujours à réintégrer. Tout dépend de la part employeur, du respect des limites applicables et du traitement en paie. Il faut donc éviter les raisonnements automatiques et se fier aux lignes détaillées du bulletin.
IJSS et absence maladie
Les indemnités journalières de Sécurité sociale peuvent modifier le calcul, surtout en cas de subrogation. Lorsque l’employeur perçoit les IJSS puis maintient le salaire, le bulletin doit articuler salaire maintenu, indemnités et éventuelles régularisations. Certaines IJSS sont imposables selon les cas, ce qui peut expliquer un écart entre le net payé du mois et le net imposable cumulé.
Où trouver le net imposable sur le bulletin de paie
Sur la plupart des bulletins, le net imposable apparaît en bas de fiche, près des zones “net à payer”, “prélèvement à la source”, “cumul imposable” ou “rémunération nette fiscale”. L’intitulé varie selon les logiciels de paie : net imposable, net fiscal, revenu imposable ou cumul net imposable.
Le montant mensuel permet de comprendre le mois en cours, tandis que le cumul annuel est souvent le plus utile pour comparer avec la déclaration préremplie. L’employeur transmet ces informations via la DSN, ce qui alimente ensuite les données utilisées par l’administration fiscale. En cas de décalage, il faut comparer les cumuls, les régularisations et les éventuelles absences ou primes exceptionnelles avant de conclure à une erreur.
- Vérifier d’abord le net imposable du mois.
- Comparer ensuite le cumul imposable annuel.
- Identifier les lignes de CSG, CRDS, mutuelle, IJSS et avantages en nature.
- Contrôler les heures supplémentaires exonérées et les primes particulières.
Les erreurs fréquentes lors du calcul
La première erreur consiste à déclarer le net à payer au lieu du net imposable. Cela peut sous-estimer le revenu fiscal, car le net à payer ne tient pas compte de toutes les réintégrations. La deuxième erreur consiste à croire qu’un montant non versé directement au salarié n’est jamais imposable. La part patronale de certains régimes de protection sociale peut pourtant entrer dans le calcul.
Autre point de vigilance : les contrats courts, les apprentis, les stagiaires ou les salariés en arrêt maladie peuvent avoir des bulletins plus difficiles à lire. Les seuils d’exonération, les abattements, les IJSS ou les régularisations changent parfois la présentation habituelle. En cas de doute, le bon réflexe est de demander au service paie le détail du passage entre brut, net à payer et net imposable, plutôt que de recalculer uniquement à partir du virement reçu.
Enfin, pour la déclaration annuelle, il faut raisonner en cumul et non bulletin par bulletin isolé. Un mois peut contenir une régularisation qui corrige un mois précédent. Le montant à surveiller est donc le total transmis et prérempli, à rapprocher du cumul net imposable figurant sur les derniers bulletins de l’année.