Déclaration DSN : qui la dépose, quand la transmettre et quelles erreurs éviter ?
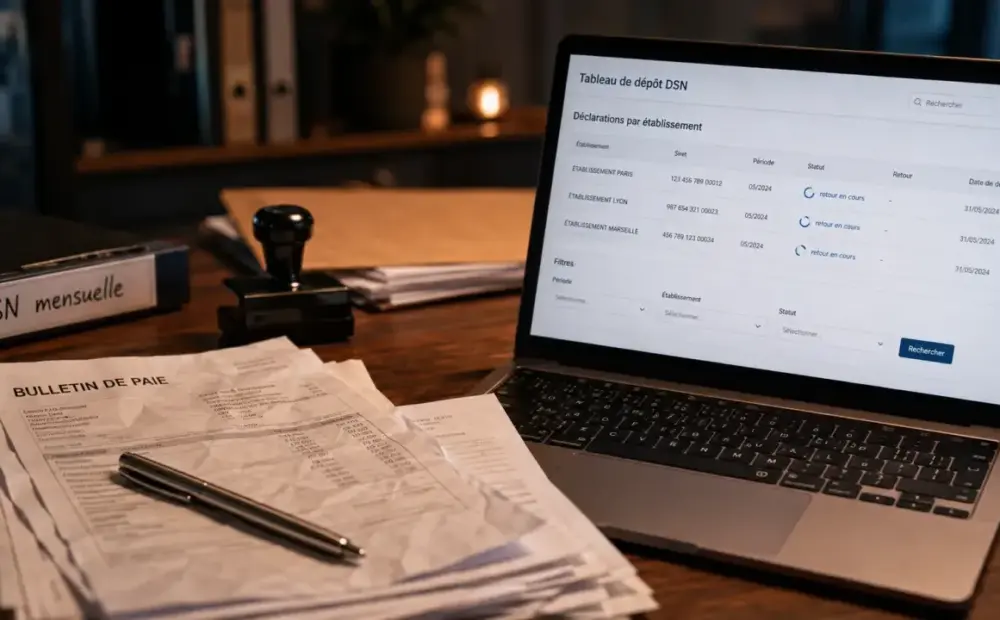
La déclaration sociale nominative, ou DSN, transmet chaque mois les données sociales issues de la paie. Elle informe les organismes concernés, alimente certains calculs de cotisations et sécurise les droits des salariés. Pour l’entreprise, l’objectif est simple : déposer un fichier exact, au bon moment, puis suivre les retours jusqu’à leur validation.
À quoi sert vraiment la déclaration sociale nominative ?
La DSN a été créée pour centraliser des formalités autrefois dispersées. Elle remplace 80 procédures et 26 déclarations différentes au total. Au lieu d’envoyer plusieurs documents à plusieurs interlocuteurs, l’entreprise transmet un fichier unique, structuré à partir des données de paie.
Cette déclaration concerne notamment les informations nécessaires à l’Urssaf, à France Travail, à la CPAM, aux caisses de retraite, à la MSA lorsque l’entreprise relève du régime agricole, ou à d’autres organismes de protection sociale. Son rôle ne se limite donc pas à l’administratif : elle alimente aussi les droits sociaux des salariés, comme l’assurance maladie, la retraite ou l’indemnisation en cas de rupture de contrat.
Une déclaration nominative, pas une simple synthèse comptable
Le mot « nominative » a ici tout son sens. La DSN ne se limite pas à des montants globaux par entreprise. Elle rattache les données à chaque salarié, avec les informations de contrat, de rémunération, de temps de travail, d’assiette et de cotisations. Une erreur sur une ligne individuelle peut donc avoir des conséquences concrètes, même si le total général paraît cohérent.
Qui doit la produire et sur quel périmètre ?
La DSN est obligatoire pour les employeurs du secteur privé qui emploient des salariés. Elle peut être préparée en interne par le service paie, confiée à un expert-comptable ou gérée par un tiers déclarant. Dans tous les cas, l’employeur reste responsable de la conformité des informations transmises, y compris lorsque la production est déléguée.
Un point souvent mal compris concerne le périmètre de dépôt : la DSN se raisonne par établissement, donc par Siret, et non seulement par Siren. Une entreprise qui possède plusieurs établissements doit donc veiller à produire les déclarations attendues pour chacun d’eux. Cette logique est essentielle pour éviter les oublis dans les groupes, les réseaux de points de vente ou les structures multi-sites.
Le logiciel de paie au centre du dispositif
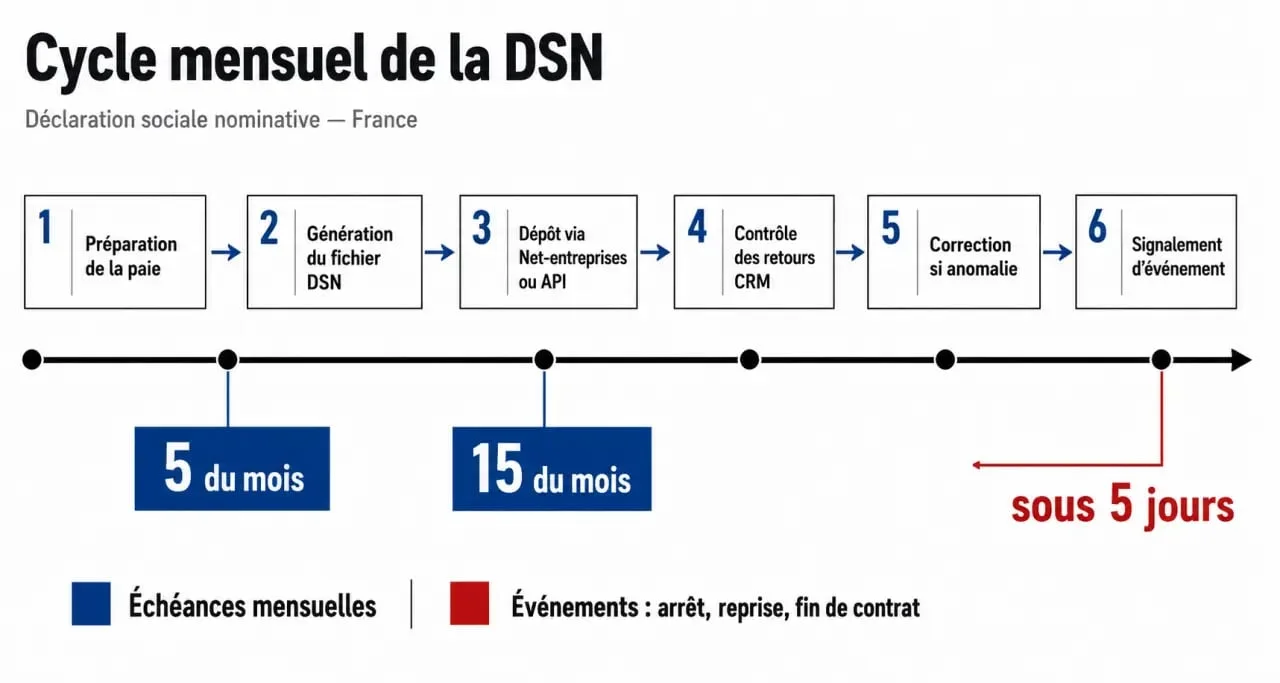
La déclaration est généralement générée depuis un logiciel de paie compatible DSN. Ce logiciel transforme les bulletins et les données sociales en fichier normé, puis permet un dépôt via Net-entreprises ou par API. Avant l’envoi, un contrôle avec un outil comme DSN-VAL peut aider à repérer certaines incohérences techniques.
Le bon réflexe consiste à vérifier les données en amont, bulletin par bulletin. Un code contrat, une période d’emploi, une modalité de temps de travail ou une cotisation mal qualifiée peut bloquer le dépôt ou fausser la transmission. Plus les données sont nettoyées tôt, plus le fichier passe facilement.
Que contient une DSN : paie mensuelle et événements salariés
La DSN repose sur 2 types d’informations. Le premier bloc correspond aux données mensuelles issues de la paie : rémunérations, cotisations, périodes travaillées, absences, temps de travail, contrat, statut du salarié, montant net social et éléments nécessaires aux organismes sociaux.
Le second bloc concerne les événements qui modifient la situation d’un salarié. Il peut s’agir d’un arrêt de travail, d’un congé maternité, paternité, maladie, ou d’une fin de contrat. Ces événements ne doivent pas attendre la déclaration mensuelle lorsqu’un signalement spécifique est exigé.
| Type de transmission | Quand l’utiliser | Exemples |
|---|---|---|
| DSN mensuelle | Chaque mois, à partir de la paie | Salaires, cotisations, temps de travail, contrats |
| Signalement d’événement | Lorsqu’un événement salarié survient | Arrêt de travail, fin de contrat |
| Correction | En cas d’anomalie ou d’erreur détectée | Annule et remplace, régularisation ultérieure |
Signalement d’événement : un délai à surveiller
Pour un arrêt de travail ou une fin de contrat, le signalement d’événement doit être envoyé dans un délai de 5 jours. Cette rapidité permet aux organismes concernés de traiter les droits du salarié sans attendre le cycle mensuel complet. C’est particulièrement sensible pour les indemnités journalières et pour les documents liés à la fin de contrat.
Quand et où déposer la déclaration DSN ?
La DSN mensuelle doit être déposée en ligne selon l’effectif de l’entreprise. Pour les entreprises de 50 salariés et plus, l’échéance est fixée au 5 du mois suivant. Pour les entreprises de moins de 50 salariés, l’échéance est fixée au 15 du mois suivant. Ces dates doivent entrer dans le calendrier de paie, avec une marge suffisante pour contrôler le fichier avant dépôt.
Le dépôt s’effectue via Net-entreprises ou par API depuis un logiciel compatible. Après transmission, le déclarant doit consulter le tableau de bord DSN et les retours associés. Un dépôt envoyé n’est pas forcément un dépôt accepté sans réserve, donc les comptes rendus restent indispensables pour confirmer que la déclaration est exploitable.
Les retours à contrôler après l’envoi
Après dépôt, des contrôles automatiques peuvent faire apparaître une anomalie. Une information peut être disponible dans les 4 heures après le dépôt. Le déclarant doit notamment suivre le compte-rendu métier, souvent appelé CRM, qui précise les erreurs ou alertes remontées par les organismes. Selon les cas, il faudra corriger avant l’échéance ou régulariser dans une déclaration suivante.
Erreurs fréquentes et bonnes pratiques de correction
Les erreurs DSN les plus sensibles portent souvent sur l’identification de l’établissement, les données individuelles, les dates de contrat, les périodes d’activité, les cotisations et les codes utilisés. L’Urssaf présente notamment 7 anomalies fréquentes, ce qui montre que les difficultés ne sont pas rares, même dans des paies bien organisées.
Certains libellés techniques méritent une attention particulière : le code 01 – Travail rémunéré, le 40 – jours calendaires de la période d’emploi, le 80 – Mandat social, le 90 – Autre nature de contrat, convention, mandat, les cotisations patronales frais de santé 92, prévoyance et retraite supplémentaire 93, ou encore le bloc 81 – Cotisation individuelle. Pour la rémunération d’un mandataire social, le code type 863 peut aussi entrer en jeu.
Corriger sans aggraver l’anomalie
Avant l’échéance, une déclaration erronée peut généralement être remplacée par une DSN annule et remplace. Après l’échéance, la correction passe plutôt par une régularisation dans une DSN ultérieure, selon la nature de l’erreur. Dans tous les cas, il faut conserver les comptes rendus, vérifier les attestations disponibles et documenter les corrections opérées.
La meilleure méthode consiste à installer une routine simple : contrôler les bulletins avant génération, tester le fichier, déposer sans attendre la dernière heure, lire les CRM, puis archiver les preuves de dépôt et les attestations. Cette discipline réduit les rejets, sécurise les salariés et évite de transformer une simple anomalie en problème de conformité sociale.