Avantage en nature voiture sur la fiche de paie : forfait, réel, carburant et participation
Lorsqu’un salarié peut utiliser une voiture de fonction pour ses trajets privés, l’entreprise doit la valoriser comme un avantage en nature. Ce montant n’est pas un simple détail de paie, car il entre dans l’assiette des cotisations sociales et dans la rémunération imposable. Sur le bulletin de paie, l’enjeu est donc double : calculer correctement l’avantage et le faire apparaître de façon lisible.
Quand une voiture devient un avantage en nature
Un véhicule mis à disposition pour les besoins professionnels ne crée pas automatiquement un avantage en nature. La qualification apparaît dès que le salarié peut l’utiliser à titre privé, par exemple le soir, le week-end, pendant les congés ou pour des trajets personnels sans lien avec l’activité.
À l’inverse, si le véhicule reste dans l’entreprise en dehors des horaires de travail, ou si son usage privé est interdit et réellement contrôlé, il s’agit plutôt d’un outil professionnel. La distinction compte aussi pour la paie : les frais professionnels remboursent une dépense engagée pour l’entreprise, tandis que l’avantage en nature correspond à une économie personnelle accordée au salarié.
Les dirigeants assimilés salariés peuvent aussi être concernés lorsque la société met un véhicule à leur disposition. En cas de situation atypique, l’employeur peut sécuriser sa position par un rescrit social auprès de l’Urssaf.
Ce qui doit apparaître sur le bulletin de paie
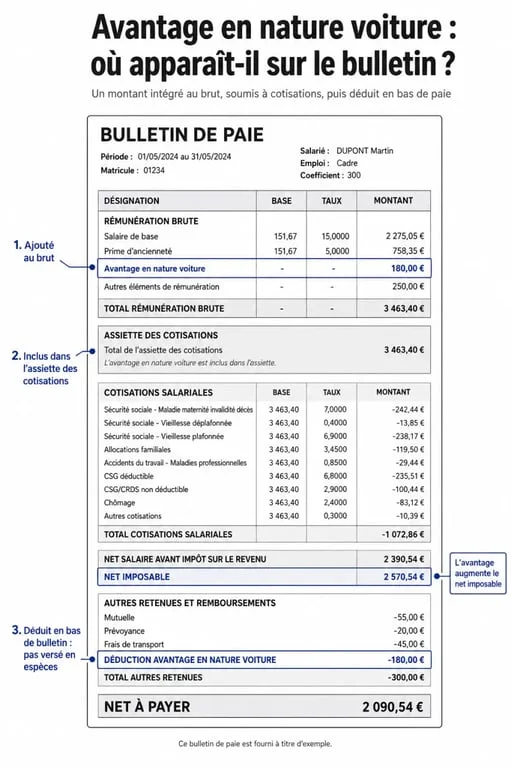
L’avantage en nature voiture doit être intégré au brut soumis à cotisations. En pratique, il apparaît souvent en deux temps sur la fiche de paie : d’abord dans les éléments de rémunération, puis en déduction en bas de bulletin, puisqu’il n’est pas versé en espèces. Ce mode de présentation évite de payer deux fois le salarié tout en soumettant correctement l’avantage aux charges sociales.
Un impact social et fiscal à ne pas négliger
Le montant retenu augmente l’assiette des cotisations, comme un élément de salaire. Il est aussi pris en compte pour l’impôt sur le revenu. Une sous-évaluation peut donc entraîner un rappel lors d’un contrôle Urssaf, surtout si l’entreprise ne peut pas justifier la méthode appliquée, les périodes d’utilisation ou la prise en charge du carburant. Pour la paie, la cohérence entre le calcul, la base soumise et les justificatifs est essentielle.
La bonne logique de paie
La logique à suivre doit rester simple : une variable mal renseignée suffit à fausser le résultat. Ici, les variables sont la période de mise à disposition, le type de véhicule, le carburant, la participation du salarié et la méthode d’évaluation. Si l’un de ces paramètres est erroné, la ligne de paie peut sembler correcte en apparence, mais devenir fausse au regard des cotisations.
Forfait ou réel : choisir la méthode de calcul
L’employeur peut évaluer l’avantage en nature voiture selon deux méthodes : l’évaluation forfaitaire ou l’évaluation au réel. Le choix doit rester cohérent, documenté et appliqué avec les bons paramètres. Le forfait est souvent plus simple à administrer ; le réel peut être plus précis, mais demande davantage de justificatifs.
Évaluation forfaitaire : la méthode la plus opérationnelle
Pour un véhicule acheté, le forfait repose sur un pourcentage du coût d’achat TTC : 9 % si le véhicule a moins de cinq ans, 6 % s’il a plus de cinq ans. Lorsque l’employeur prend aussi en charge le carburant utilisé à titre privé, l’avantage peut être évalué en ajoutant les frais réels de carburant privé ou en appliquant un forfait majoré, généralement 12 % ou 9 % selon l’ancienneté du véhicule.
Pour un véhicule loué ou en location longue durée, le forfait est calculé sur le coût annuel global comprenant la location, l’entretien et l’assurance. Le taux couramment utilisé est 30 %. Si le carburant privé est pris en charge par l’employeur, le forfait peut passer à 40 % du coût annuel global. Ce schéma reste pratique pour la paie, à condition de conserver les éléments de base qui ont servi au calcul.
Évaluation au réel : plus précise, mais plus exigeante
L’évaluation au réel consiste à retenir les dépenses effectivement supportées par l’entreprise, puis à isoler la part correspondant à l’usage privé. Pour un véhicule acheté, cela inclut notamment l’amortissement, l’assurance, l’entretien et, le cas échéant, le carburant privé. Pour un véhicule loué, on retient les loyers, l’assurance, l’entretien et les frais de carburant concernés.
Cette méthode suppose de connaître les kilomètres parcourus à titre privé et professionnel. Sans suivi fiable, carnet de bord ou relevés exploitables, elle devient fragile en cas de contrôle. Elle convient surtout lorsque l’entreprise dispose d’un suivi précis et régulier des usages du véhicule.
Carburant, participation et prorata : les points qui font varier le montant
Le calcul ne s’arrête pas au choix entre forfait et réel. Plusieurs variables modifient directement le montant à porter sur la fiche de paie, et chacune doit être traitée avec soin pour éviter une erreur d’assiette.
- Carburant privé : s’il est payé par le salarié, il n’augmente pas l’avantage. S’il est pris en charge par l’employeur, il doit être intégré selon la méthode choisie.
- Participation financière du salarié : une contribution versée par le salarié vient diminuer l’avantage en nature soumis à cotisations.
- Mise à disposition partielle : si le véhicule est attribué ou restitué en cours d’année, le montant doit être proratisé.
- Véhicule électrique : un traitement spécifique peut s’appliquer, avec un abattement de 50 % plafonné à 2 000,30 € lorsque les conditions sont réunies.
Exemple simple : un véhicule acheté 25 800 € et utilisé toute l’année peut générer un forfait de 2 322 € à 9 %, avant ajustement éventuel lié au carburant ou à une participation du salarié. Si le salarié verse 70 € par mois, soit 840 € par an, cette somme vient réduire l’avantage retenu. Le calcul final doit toujours correspondre à la situation réelle de mise à disposition.
Tableau de synthèse pour sécuriser la saisie en paie
| Situation | Point de vigilance | Traitement paie |
|---|---|---|
| Usage strictement professionnel | Pas d’usage privé autorisé ou constaté | Pas d’avantage en nature |
| Véhicule acheté | Ancienneté du véhicule et carburant | Forfait à 9 %, 6 %, 12 % ou 9 % selon le cas |
| Véhicule loué | Location, entretien, assurance, carburant | Forfait à 30 % ou 40 % si carburant inclus |
| Participation du salarié | Montant réellement payé par le salarié | Déduction de l’avantage calculé |
| Restitution en cours d’année | Période exacte de mise à disposition | Proratisation du montant |
Pour fiabiliser le traitement, l’entreprise a intérêt à conserver les justificatifs de coût du véhicule, la règle d’utilisation privée, les éléments relatifs au carburant et les éventuelles contributions du salarié. Une fiche de calcul interne, annexée au dossier paie, facilite la cohérence des bulletins mois après mois et réduit le risque d’erreur lors d’un contrôle. Elle permet aussi de retrouver rapidement la méthode retenue, ce qui simplifie la gestion en cas de changement de véhicule ou de restitution en cours d’année.