Déclaration DSN : Siret, délais et annule et remplace pour un dépôt sans rejet
La déclaration sociale nominative, ou DSN, transmet chaque mois les données sociales issues de la paie. Elle sert à déclarer les salariés, les rémunérations, les cotisations et certains événements comme un arrêt de travail ou une fin de contrat. Pour l’employeur, l’objectif est clair : déposer un fichier juste, au bon moment, et limiter les anomalies déclaratives.
À quoi sert vraiment la déclaration sociale nominative ?
La DSN a été créée pour remplacer de nombreuses formalités sociales séparées. Elle centralise les informations de paie et les transmet aux organismes concernés, notamment l’Urssaf, France Travail, la CPAM, la Caisse d’allocations familiales, l’Assurance retraite ou la MSA selon les situations.
Son utilité va au-delà du simple dépôt administratif. Une DSN correcte alimente les droits sociaux des salariés, comme les indemnités journalières, la retraite, l’assurance chômage, les prestations sociales ou les déclarations de cotisations. Une erreur sur un contrat, une rémunération ou une période d’activité peut donc avoir des effets concrets.
La DSN a remplacé 80 procédures et, au total, 26 déclarations différentes. La simplification est réelle, mais elle demande toujours de la précision : tout passe dans un fichier unique, généré à partir du logiciel de paie.
Qui doit déposer une DSN et sur quel périmètre ?
La déclaration DSN concerne les employeurs qui versent des rémunérations à des salariés et doivent déclarer les données sociales associées. En pratique, elle est souvent préparée par le gestionnaire de paie, le service RH, l’expert-comptable ou un prestataire mandaté.
Une déclaration par établissement, pas seulement par entreprise
Un point souvent mal compris concerne le périmètre de dépôt : la DSN se gère par établissement, donc par Siret, et non uniquement par Siren. Une entreprise multi-établissements doit donc produire les déclarations correspondant à chaque établissement concerné.
Cette logique évite de mélanger des salariés rattachés à des sites différents, avec des paramètres de paie, de cotisations ou d’organismes parfois distincts. Avant le dépôt, il faut vérifier que chaque salarié est bien affecté au bon Siret dans le logiciel de paie.
Que contient une déclaration DSN ?
La DSN repose sur 2 types d’informations : les données mensuelles de paie et les signalements d’événements. Les premières reviennent chaque mois, les seconds interviennent lorsqu’un fait particulier modifie la situation du salarié.
| Type d’information | Exemples | Utilité |
|---|---|---|
| Données de paie | Rémunération, cotisations, temps de travail, contrat, montant net social | Calcul et transmission des droits sociaux et des cotisations |
| Signalements d’événements | Arrêt de travail, maladie, maternité, paternité, fin de contrat | Déclenchement ou mise à jour de droits spécifiques |
Les zones sensibles à contrôler
Les anomalies viennent souvent de champs techniques mal renseignés : bloc activité, cotisation individuelle, modalité d’exercice du temps de travail, proratisation du plafond de sécurité sociale ou nature du contrat. L’Urssaf présente notamment 7 anomalies fréquentes, avec des erreurs liées au code 01 – Travail rémunéré, au code 40 – jours calendaires de la période d’emploi, au code 80 – Mandat social, au code 90 – Autre nature de contrat, convention, mandat, ou encore aux codes 92 et 93 sur les cotisations patronales frais de santé, prévoyance et retraite supplémentaire.
Pour un mandataire social, certains paramétrages demandent une vigilance particulière, notamment le bloc 81 – Cotisation individuelle ou le code type 863 pour la rémunération d’un mandataire social. Ces libellés sont techniques, mais la règle reste simple : une DSN fiable commence par une paie correctement paramétrée.
Quand et comment transmettre la DSN ?
La DSN mensuelle est générée depuis un logiciel de paie compatible DSN, puis transmise en ligne via Net-entreprises ou par API lorsque l’organisation dispose d’un système automatisé. Après le dépôt, il est possible de consulter les retours dans le tableau de bord DSN.
Les échéances à retenir
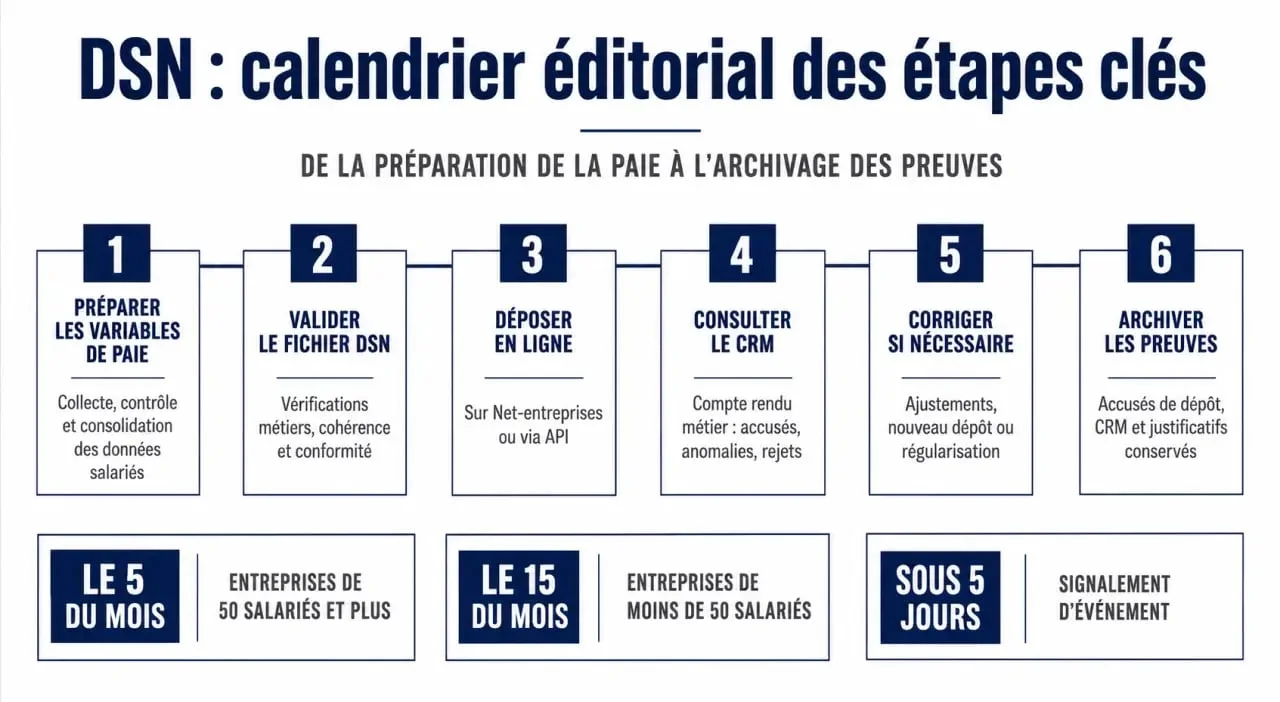
La date limite dépend notamment de l’effectif. Pour les entreprises de 50 salariés et plus, l’échéance est fixée au 5 du mois suivant. Pour les entreprises de moins de 50 salariés, elle est fixée au 15 du mois suivant. Ces dates doivent être intégrées dans le calendrier de paie, car une DSN déposée tardivement peut poser un problème de conformité.
En cas d’arrêt de travail ou de fin de contrat, un signalement d’événement doit être envoyé dans un délai de 5 jours. Ce signalement ne remplace pas la DSN mensuelle, il complète le cycle déclaratif pour permettre aux organismes de traiter rapidement la situation du salarié.
La bonne organisation repose sur une suite simple : collecte des variables, validation de la paie, génération du fichier, dépôt, lecture des retours, correction éventuelle et archivage. Si un maillon prend du retard, la chaîne déclarative se fragilise. Mieux vaut donc traiter la DSN comme un processus régulier, et non comme une action isolée en fin de mois.
Contrôler, corriger et sécuriser le dépôt
Après transmission, des contrôles automatiques sont effectués. En cas d’anomalie, l’information peut être disponible environ 4 heures après le dépôt. Le compte-rendu métier, ou CRM, doit donc être consulté systématiquement, même lorsque le dépôt semble accepté techniquement.
Utiliser les bons outils avant et après l’envoi
Avant dépôt, un contrôle avec DSN-VAL peut aider à repérer certaines incohérences de structure. Après dépôt, le tableau de bord DSN et le service de suivi permettent d’identifier les rejets, anomalies ou demandes de correction. Les ressources officielles comme DSN-INFO et Urssaf.fr servent à comprendre les messages de retour et à vérifier les points techniques.
Corriger sans aggraver l’erreur
Lorsque l’échéance n’est pas encore passée, une correction peut généralement se faire avec un dépôt annule et remplace. Après échéance, la correction doit être traitée selon les règles applicables dans la paie suivante ou via les modalités prévues par les organismes concernés.
- Vérifier le Siret de rattachement avant l’envoi.
- Contrôler les contrats, dates d’entrée et de sortie, temps de travail et rémunérations.
- Lire le CRM après chaque dépôt, même en l’absence de rejet visible.
- Archiver les preuves de dépôt et les attestations disponibles.
- Documenter les corrections pour garder une piste fiable en cas de contrôle.
Une DSN bien gérée repose moins sur une opération de dernière minute que sur une routine de conformité. En préparant les données de paie, en respectant les échéances et en traitant vite les anomalies, l’employeur réduit les risques de rejet tout en garantissant une transmission fiable des droits sociaux.