Calcul des congés payés : 2,5 jours par mois et deux méthodes à comparer
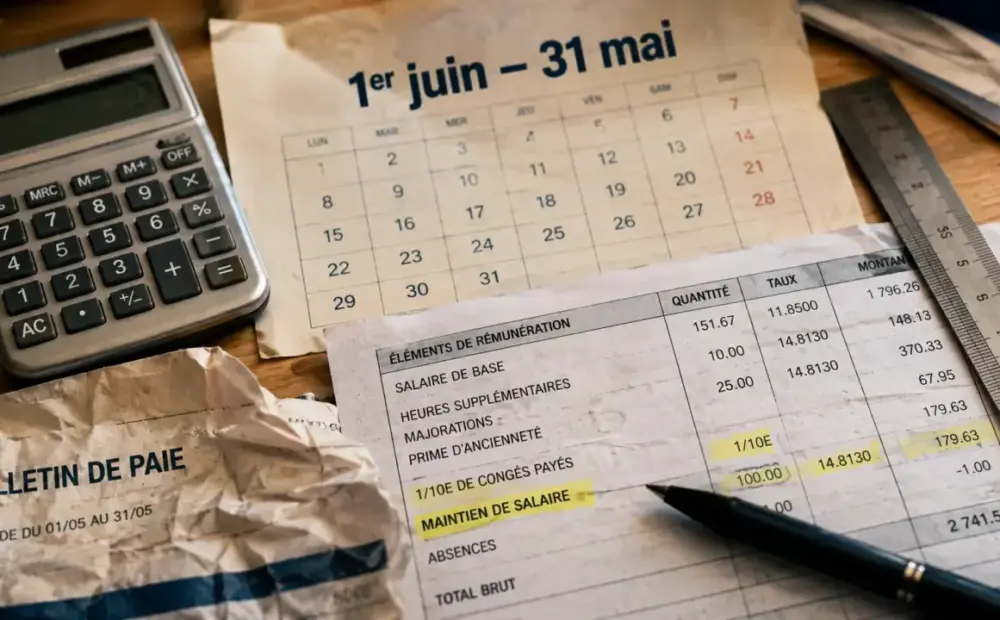
Le calcul des congés payés repose sur deux points distincts, le nombre de jours acquis et l’indemnité versée quand le salarié prend ses congés. La règle est simple sur le principe, mais les erreurs viennent souvent du décompte en jours ouvrables ou ouvrés, des absences, ou du choix entre la règle du 1/10e et le maintien de salaire.
Commencer par les droits acquis : la règle des 2,5 jours
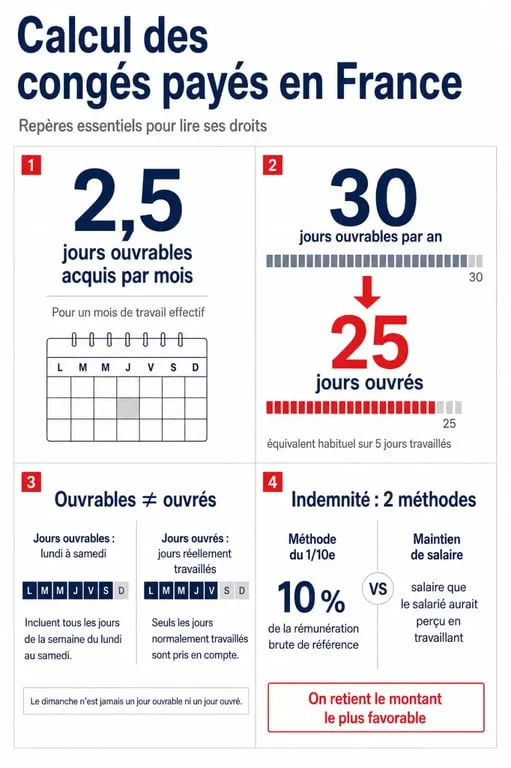
En principe, un salarié acquiert 2,5 jours ouvrables de congés payés par mois de travail effectif chez le même employeur. Sur une année complète, cela représente 30 jours ouvrables, soit 5 semaines. La période de référence la plus courante va du 1er juin au 31 mai, mais certaines entreprises ou branches peuvent retenir une autre période, par exemple du 1er avril au 31 mars.
Le calcul ne dépend pas seulement des jours réellement travaillés. Certaines absences sont assimilées à du temps de travail effectif, comme le congé maternité, l’accident du travail, les congés payés déjà pris, ou encore certaines périodes de formation. Depuis la loi du 22 avril 2024, les arrêts maladie non professionnels ouvrent aussi des droits à congés payés, avec une règle spécifique de 2 jours ouvrables par mois d’arrêt maladie, dans la limite applicable.
| Situation | Effet sur l’acquisition |
|---|---|
| Mois travaillé complet | 2,5 jours ouvrables acquis |
| Année complète | 30 jours ouvrables, soit 5 semaines |
| Arrêt maladie non professionnel | 2 jours ouvrables par mois d’arrêt maladie |
| Fin de contrat | Indemnité compensatrice si des congés restent dus |
Jours ouvrables ou jours ouvrés : le piège le plus fréquent
Les jours ouvrables correspondent généralement à tous les jours de la semaine sauf le jour de repos hebdomadaire, le plus souvent le dimanche. Une semaine compte donc 6 jours ouvrables. Les jours ouvrés sont les jours habituellement travaillés dans l’entreprise, souvent du lundi au vendredi, soit 5 jours.
La règle légale s’exprime en jours ouvrables, avec 30 jours ouvrables par an. Beaucoup d’entreprises raisonnent toutefois en jours ouvrés, avec un équivalent courant de 25 jours ouvrés pour une année complète. L’essentiel est d’appliquer une méthode cohérente du début à la fin, pour l’acquisition, le solde, la prise des congés et la paie.
Exemple simple de décompte
Un salarié pose une semaine complète de congé du lundi au samedi dans un système en jours ouvrables : on décompte 6 jours. Dans un système en jours ouvrés classique, du lundi au vendredi, on décompte 5 jours. Les deux approches peuvent aboutir au même droit annuel, mais elles ne doivent pas être mélangées dans un même calcul.
Pour vérifier un solde, il faut raisonner clairement : les droits acquis s’ajoutent progressivement, les jours posés les diminuent, et certaines absences peuvent soit suspendre l’acquisition, soit la poursuivre selon leur nature. Cette logique aide à repérer les anomalies. Un salarié à temps plein présent toute l’année ne doit pas dépasser 30 jours ouvrables de droits annuels, tandis qu’une fin de contrat impose de valoriser les jours restants au lieu de les perdre.
Calculer l’indemnité : comparer le 1/10e et le maintien de salaire
L’indemnité de congés payés se calcule selon deux méthodes. L’employeur doit retenir le montant le plus favorable au salarié. C’est le point central du calcul. On ne choisit pas la méthode la plus simple, mais celle qui donne le meilleur résultat.
La règle du 1/10e
Avec la règle du 1/10e, on prend 10 % de la rémunération brute totale perçue pendant la période de référence. Si un salarié a perçu 24 000 € bruts sur la période, l’indemnité globale de congés payés selon cette méthode est de 2 400 € pour l’ensemble des droits acquis. On la proratisera ensuite selon le nombre de jours effectivement pris.
Le maintien de salaire
Avec le maintien de salaire, on calcule ce que le salarié aurait perçu s’il avait travaillé pendant la période de congé. Cette méthode est souvent plus favorable lorsque le salaire a augmenté récemment, ou lorsque le salarié prend ses congés sur une période où sa rémunération habituelle est plus élevée.
| Méthode | Principe | Point de vigilance |
|---|---|---|
| Règle du 1/10e | 10 % de la rémunération brute de référence | Bien intégrer les éléments de salaire concernés |
| Maintien de salaire | Salaire que le salarié aurait touché en travaillant | Tenir compte de l’horaire et du salaire au moment du congé |
Quels éléments de rémunération intégrer au calcul ?
La base de calcul ne se limite pas toujours au salaire mensuel. Les éléments ayant la nature de salaire doivent généralement être pris en compte, tandis que les remboursements de frais ou certaines primes exceptionnelles peuvent être exclus. C’est souvent là que naissent les écarts entre le bulletin de paie et le calcul attendu.
| À prendre en compte en principe | À exclure en principe |
|---|---|
| Salaire brut de base | Remboursements de frais professionnels |
| Heures supplémentaires | Prime exceptionnelle non liée au travail |
| Primes liées à l’activité, à l’assiduité ou à l’ancienneté | Indemnités qui ne rémunèrent pas un travail |
| Avantages en nature soumis à cotisations | Sommes déjà versées au titre des congés payés |
En pratique, il faut regarder la nature de chaque somme. Rémunère-t-elle le travail du salarié sur la période ? Est-elle régulière ? Est-elle liée à une contrainte professionnelle ? Une prime d’ancienneté ou des heures supplémentaires entrent plus facilement dans l’assiette qu’un remboursement de transport ou de repas qui compense une dépense réelle.
Cas particuliers à sécuriser avant de valider la paie
En CDD ou en intérim, les congés payés peuvent donner lieu à une indemnité spécifique, souvent versée en fin de contrat lorsque les jours n’ont pas été pris. Lorsqu’un contrat se termine, l’employeur doit calculer l’indemnité compensatrice de congés payés correspondant aux droits acquis et non utilisés.
Certains secteurs, comme le BTP ou le spectacle, fonctionnent avec des caisses de congés payés. Le mécanisme de gestion change, mais l’enjeu reste le même, garantir les droits du salarié et assurer le paiement correct de l’indemnité. Les particuliers employeurs, assistants maternels ou gardes d’enfants doivent aussi vérifier les règles déclaratives applicables, notamment via les dispositifs de déclaration adaptés.
Un exemple chiffré pour vérifier la logique
Un salarié à temps plein a acquis 30 jours ouvrables. Sa rémunération brute de référence est de 24 000 €. La méthode du 1/10e donne 2 400 € pour l’année complète. S’il prend 12 jours ouvrables, on valorise la part correspondante, soit 2 400 € divisés par 30, puis multipliés par 12, donc 960 €. Il faut ensuite comparer ce montant avec le maintien de salaire sur la même période. Si le maintien aboutit à 952,38 €, l’employeur retient 960 €, car c’est le montant le plus favorable au salarié.
Le bon réflexe consiste donc à procéder dans cet ordre : déterminer les jours acquis, vérifier le mode de décompte, identifier les éléments de salaire à intégrer, calculer les deux méthodes d’indemnité, puis retenir le résultat le plus favorable. Cette méthode réduit nettement le risque d’erreur sur un sujet sensible pour le salarié comme pour l’employeur.